ExxonMobil elevó su meta de ventas propias de gas natural licuado a 50 millones de toneladas anuales para 2030, desde los 40 millones que proyectaba hasta ahora. No anunció un nuevo descubrimiento ni aprobó otra planta: actualizó su lectura comercial sobre un mercado que seguirá demandando gas de largo plazo, incluso bajo el shock actual en Medio Oriente.
Peter Clarke, vicepresidente senior de GNL de Exxon, señaló en Gastech Bangkok que la compañía ya produce algo menos de 30 millones de toneladas anuales y espera superar los 50 millones hacia el final de la década. Ese volumen equivale a unos 69.000 millones de metros cúbicos por año.
Para Exxon, la demanda mundial pasará de más de 400 millones de toneladas actuales a 500 millones en 2030 y a cerca de 1.000 millones en 2050. Asia concentraría el 70% de ese mercado. Es una proyección ambiciosa: Shell prevé para 2050 un rango de entre 610 y 780 millones de toneladas, una diferencia que definirá cuánto espacio habrá para nuevos exportadores.
Más volumen, mismo modelo
El crecimiento de Exxon se apoya en activos que ya están en marcha. Golden Pass, el proyecto en Texas compartido con QatarEnergy, produjo su primer GNL a fines de marzo. Sus tres trenes suman cerca de 18 millones de toneladas anuales y Exxon, con el 30% del emprendimiento, tendría acceso a unos 5,4 millones de toneladas cuando alcance plena capacidad hacia fines de 2027.
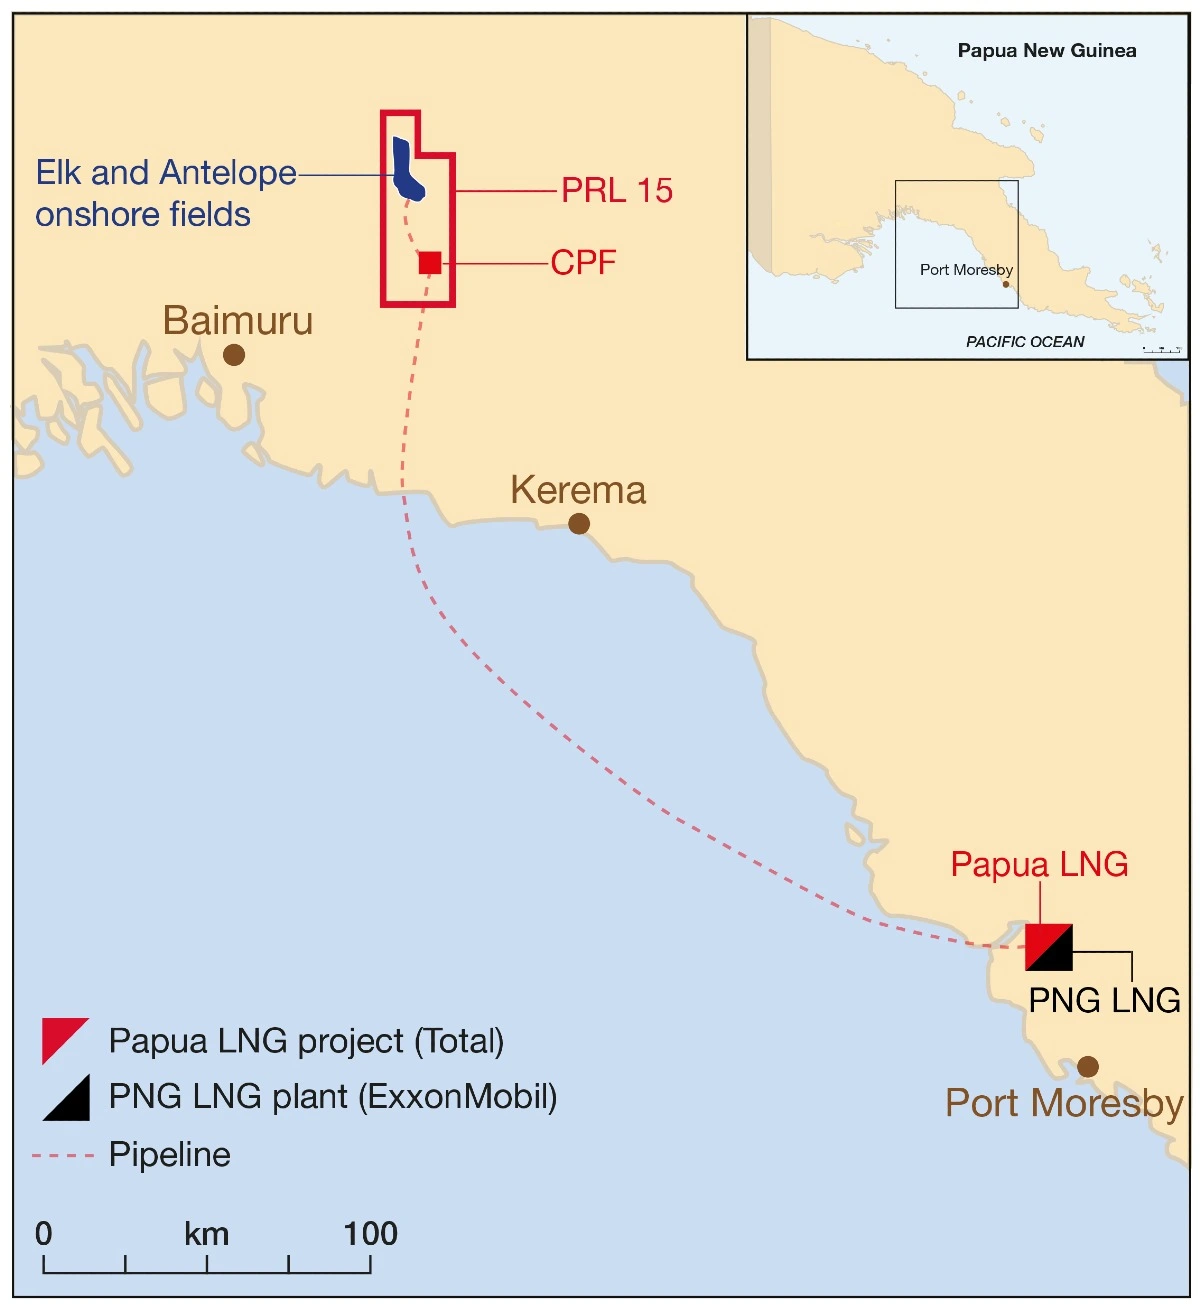
El otro pilar está en Papúa Nueva Guinea. Exxon opera PNG LNG, una planta diseñada para 6,9 millones de toneladas que viene produciendo por encima de esa capacidad. A su lado, Papua LNG apunta a una decisión final de inversión en el cuarto trimestre de 2026. El proyecto agregaría unos 5,6 millones de toneladas anuales y quedó bajo operación de Exxon tras la reducción de participación de TotalEnergies.
La compañía no busca crecer como trader de gas de terceros. Su apuesta es integrar producción propia, licuefacción y venta. Golden Pass, Papúa Nueva Guinea, Mozambique y Qatar forman parte de esa misma lógica.
El valor de producir fuera del Golfo
El anuncio llega con el Estrecho de Ormuz restringido y Qatar junto con Emiratos Árabes Unidos afectados por la crisis regional. La Agencia Internacional de Energía estima que sus exportaciones combinadas de GNL caerían alrededor de 45% interanual en 2026, o unos 54.000 millones de metros cúbicos. La AIE detalló el impacto.
El efecto inmediato es un mercado más caro y volátil. El estructural es más relevante: compradores asiáticos y europeos buscan contratos de quince o veinte años con productores que no dependan del Golfo. Estados Unidos, Papúa Nueva Guinea, Canadá, Mozambique y la Argentina entran en esa conversación.
El comercio mundial de GNL alcanzó un récord de 437 millones de toneladas en 2025, según la Unión Internacional del Gas. Exxon calcula que Estados Unidos aportará cerca del 30% de la oferta global en 2030.
La señal para la Argentina
Vaca Muerta tiene una oportunidad comercial clara, pero no una ventana ilimitada. YPF busca firmar antes de la FID de noviembre dos o tres contratos para Argentina LNG, el proyecto con Eni y XRG que apunta a una primera etapa de 12 millones de toneladas anuales.
Southern Energy ya está más avanzada: el Hilli Episeyo, de 2,45 millones de toneladas, debería comenzar a operar a fines de 2027; el MK II agregaría 3,5 millones en 2028. SEFE confirmó ese cronograma.
Si Argentina LNG y el primer barco de Southern Energy entran en operación, el país superaría los 14 millones de toneladas anuales de capacidad. Con el segundo FLNG, se acercaría a 18 millones.
Exxon confirma que el GNL tendrá mercado. Pero también muestra que la ventaja no se captura sólo con recurso: se captura con contratos, gasoductos, plantas financiadas y fechas de puesta en marcha. Para Vaca Muerta, el RIGI y los acuerdos take-or-pay pesan más que el titular de una meta corporativa.