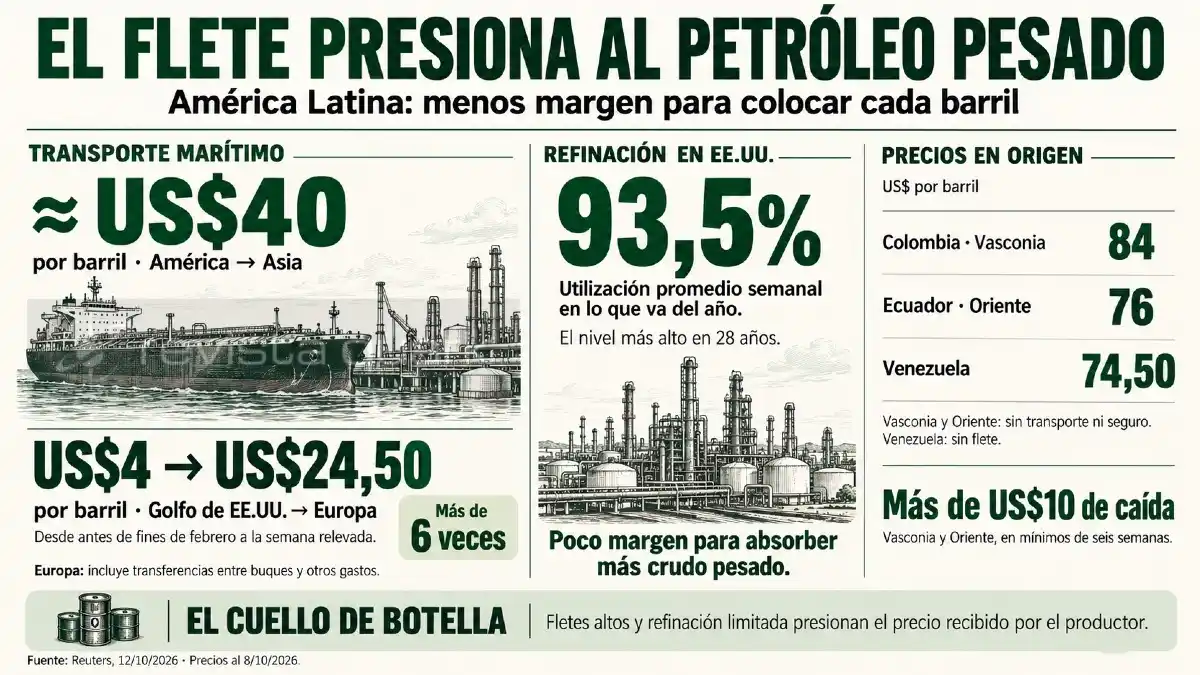
El petróleo pesado latinoamericano enfrenta una restricción que comienza después de extraerlo: conseguir transporte a un costo que permita venderlo. La semana pasada, el flete desde América hacia Asia rondó los US$40 por barril, mientras que desde el Golfo de Estados Unidos hacia Europa llegó a US$24,50, frente a unos US$4 antes de fines de febrero.
El encarecimiento reduce las alternativas comerciales de Colombia, Ecuador y Venezuela. Estados Unidos, un destino cercano, tiene poco margen para absorber más cargamentos: sus refinerías registran una utilización promedio semanal del 93,5% en lo que va del año, la mayor en 28 años.
Cuando el transporte cambia el precio del barril
La escasez de buques está detrás del salto logístico. Reuters señala que las transferencias de petróleo entre embarcaciones en el Golfo de Omán mantienen ocupada parte de la flota, reduciendo su disponibilidad para otras rutas.
En el trayecto hacia Europa, el costo por barril se multiplicó por algo más de seis. La estimación incluye transferencias entre buques y otros gastos asociados: el incremento respecto de febrero equivale a US$20,50 por barril.
Ese aumento modifica la negociación comercial. Para una refinería, importa cuánto cuesta recibir el crudo en sus instalaciones. Si transportar el cargamento exige más dinero, disminuye el precio que puede ofrecer en origen para mantener el mismo costo de abastecimiento. La presión puede llegar al productor aunque el comprador contrate el barco.
Menos precio y una salida cercana limitada
Las referencias pesadas de Colombia y Ecuador retrocedieron más de US$10 por barril y tocaron mínimos de seis semanas. Al jueves 8 de octubre, Vasconia se negociaba alrededor de US$84 y Oriente en US$76, sin transporte ni seguro, según datos de Argus citados por Reuters. El crudo venezolano rondaba los US$74,50, sin flete.
La capacidad estadounidense tampoco funciona como una salida ilimitada. El 93,5% es un indicador del conjunto de la refinación; no significa que el porcentaje restante pueda llenarse con cualquier petróleo. Cada planta tiene restricciones sobre las mezclas que procesa y la proporción de crudo pesado que admite.
Por eso, una baja del precio en origen puede resultar insuficiente para abrir nuevos mercados: también hace falta que el comprador tenga capacidad industrial disponible y que el viaje sea económicamente viable.
El límite comercial al crecimiento
Para los productores, el riesgo es que el costo marítimo absorba una parte creciente del valor de cada barril. Como lectura de negocio, si esta situación persiste, las opciones se estrechan: aceptar mayores descuentos, almacenar producción o ajustar el ritmo de crecimiento cuando la salida comercial no acompañe.
En Venezuela, que busca elevar su producción, esa restricción agrega una condición a la recuperación: cada barril adicional necesita transporte y una refinería capaz de recibirlo.
La evolución de los fletes, los descuentos en origen y la disponibilidad de refinación será decisiva para evaluar cuánto petróleo adicional puede colocar la región. La capacidad exportadora se sostiene en toda la cadena, desde el yacimiento hasta el comprador.