La denuncia penal presentada por el Gobierno argentino contra cinco sociedades vinculadas con la actividad hidrocarburífera en Malvinas no apunta a compañías aisladas. Detrás de los nombres aparece una misma arquitectura empresarial, construida alrededor de Navitas Petroleum, y una estrategia que busca extender el desarrollo desde Sea Lion hacia nuevas áreas de la Cuenca Malvinas Norte.
La presentación alcanza a Navitas Petroleum Development & Production Ltd., Navitas Petroleum Atlantic United, Navitas Petroleum LP, JHI Associates Inc. y Eco (Atlantic) Oil & Gas Ltd. También comprende a directores, gerentes, administradores, representantes y otras autoridades que hubieran intervenido en las operaciones investigadas.
El Gobierno sostiene que las compañías poseen licencias hidrocarburíferas emitidas sin autorización argentina y que habrían infringido la Ley 26.659. La presentación no implica una condena ni confirma que la Justicia haya abierto formalmente una investigación. Reuters señaló que todavía no estaba claro si un tribunal había aceptado el caso.
Navitas es el centro operativo y financiero
El principal actor de la red es Navitas Petroleum LP, una sociedad que cotiza en Tel Aviv. A través de sus subsidiarias británicas, controla las operaciones que el Gobierno argentino considera ilegales.
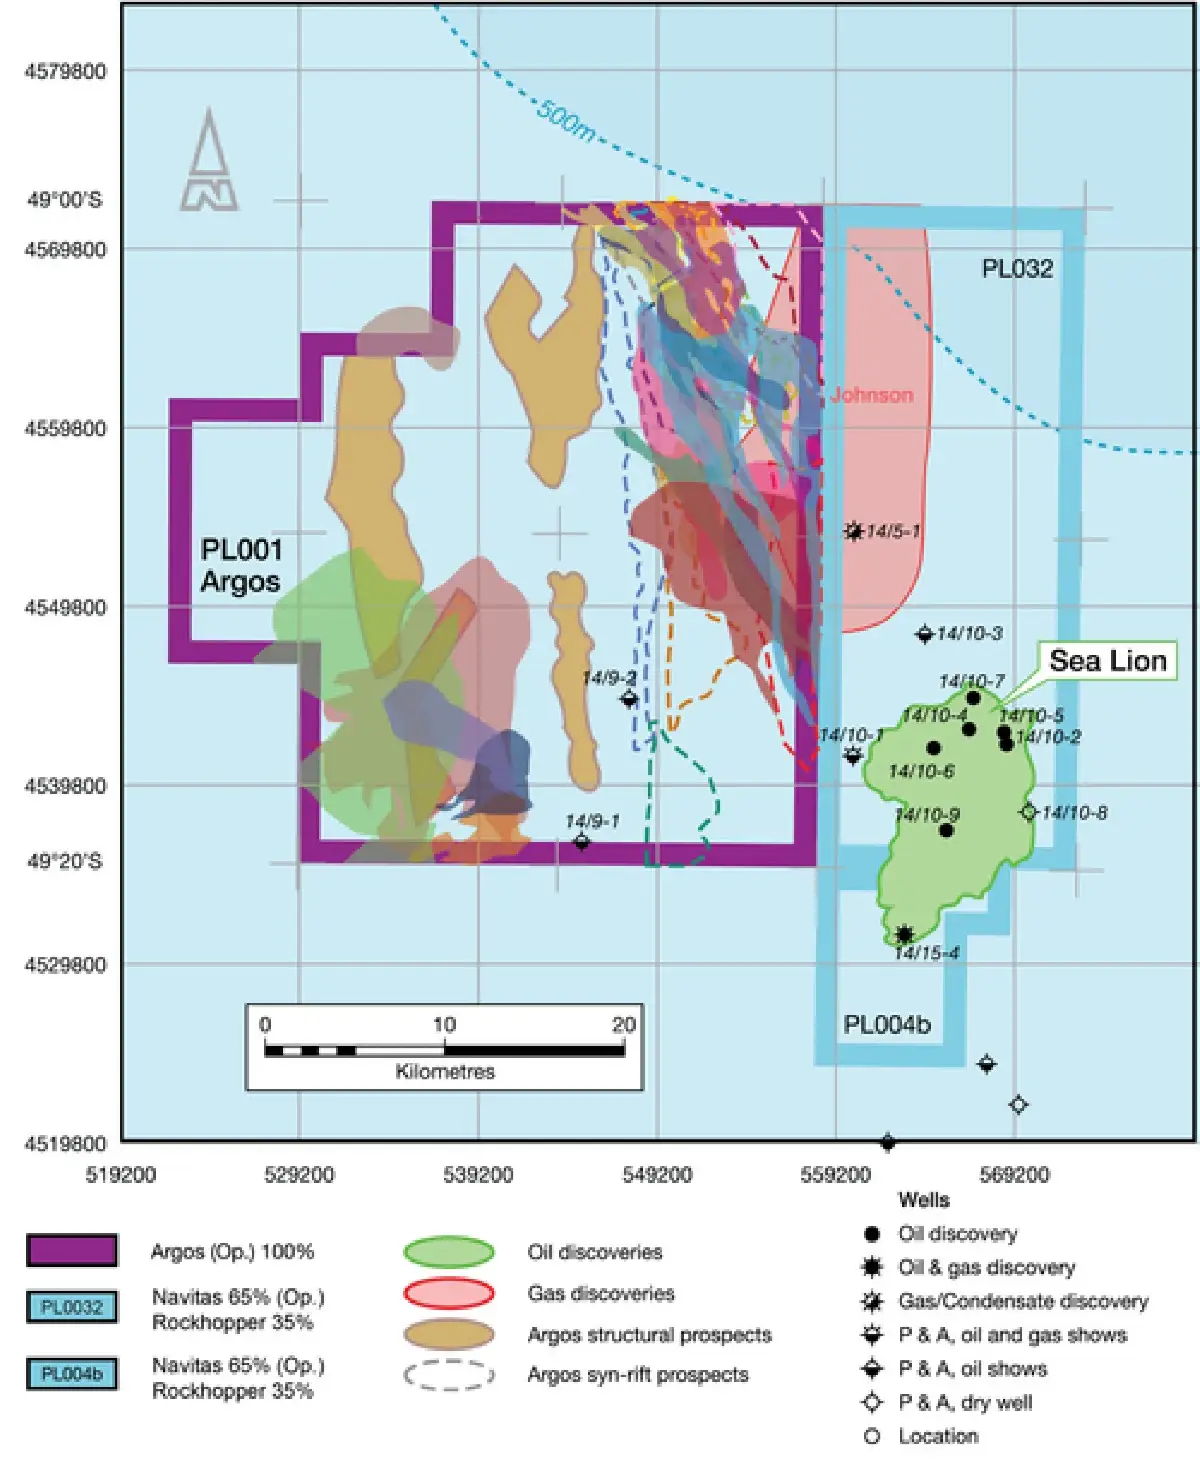
Su activo central es Sea Lion, ubicado aproximadamente 220 kilómetros al norte de las islas, dentro de las licencias PL032 y PL004b. Navitas posee el 65%, opera el desarrollo y comparte el 35% restante con Rockhopper Exploration.
La primera fase de Sea Lion contempla una inversión cercana a US$2.200 millones, la perforación de 11 pozos submarinos y una producción máxima de alrededor de 50.000 barriles diarios. El objetivo declarado por sus socios es comenzar a producir en 2028.
Pero la estrategia de Navitas ya no termina en Sea Lion.
JHI aportó la puerta de entrada a PL001
En marzo de 2026, Navitas acordó ingresar con el 65% y la operación de PL001, una licencia hasta entonces controlada por JHI Associates. JHI conservaría el 35% restante.
PL001 cubre aproximadamente 1.126 kilómetros cuadrados, en profundidades de entre 400 y 500 metros, y se encuentra inmediatamente al norte de las licencias de Sea Lion. Cuenta con cobertura sísmica 3D, dos pozos antiguos con manifestaciones de hidrocarburos y más de 50 leads y prospectos identificados.
Una evaluación previa estimó 3.100 millones de barriles de recursos prospectivos recuperables, en el escenario medio y sin ajustar por riesgo. No son reservas ni volúmenes descubiertos: representan el potencial acumulado de objetivos todavía exploratorios.
Navitas consiguió su participación mediante un farm-in. A cambio del 65%, se comprometió a financiar mediante un préstamo los costos correspondientes a JHI en un pozo exploratorio y un eventual pozo de evaluación, hasta un máximo de US$14 millones netos para JHI.
El préstamo solamente se recuperaría si PL001 alcanza la producción, utilizando el 85% del flujo de caja libre correspondiente a JHI. De esta manera, JHI retuvo una participación relevante sin afrontar inmediatamente el costo completo de la exploración.
Eco busca quedarse con JHI
El tercer vértice es Eco Atlantic, una petrolera que cotiza en Londres y Toronto y que ya poseía aproximadamente el 6,6% de JHI.
En marzo, Eco firmó un acuerdo para adquirir todas las acciones de JHI que todavía no controlaba. La operación fue valuada en alrededor de US$55 millones, según el precio utilizado para calcular las nuevas acciones que recibirán los accionistas de JHI.
Si la transacción se completa, Eco pasará a controlar indirectamente el 35% de PL001, mientras Navitas conservará el 65% y la operación. La adquisición todavía estaba sujeta a condiciones, entre ellas aprobaciones regulatorias y la extensión de la licencia. En agosto, Eco aún informaba que comunicaría posteriormente el cierre definitivo.
La estructura proyectada es sencilla:
- Navitas: operador y dueño del 65% de PL001.
- JHI: sociedad que conserva el 35% de la licencia.
- Eco Atlantic: accionista de JHI y potencial propietaria del 100% de esa compañía.
La denuncia argentina sigue precisamente esas distintas capas: alcanza a las sociedades que poseen y operan las licencias, pero también a las compañías que las controlan o buscan adquirirlas.
La alianza se extiende fuera de Malvinas
La relación entre Navitas y Eco tampoco se limita a PL001. Ambas compañías construyeron una asociación más amplia sobre el margen atlántico.
En mayo, Navitas acordó ingresar al bloque 1 CBK, frente a Sudáfrica, donde Eco era operadora. La operación puede dejar a ambas con participaciones equivalentes de hasta el 47,5%. Las empresas también informaron conversaciones conjuntas sobre activos en Guyana.
Para Eco, la alianza permite asociarse con un operador que ya consiguió financiar y sancionar un desarrollo offshore. Para Navitas, suma acceso a nuevas áreas exploratorias sin tener que comprar completamente las compañías que las controlan.
En Malvinas, esa complementariedad resulta especialmente evidente: Sea Lion aporta infraestructura, capacidad operativa y una eventual salida comercial; PL001 aporta una nueva cartera de prospectos que podría conectarse en el futuro con esa infraestructura. La propia Eco reconoció que la cercanía con Sea Lion podría reducir riesgos y facilitar un eventual desarrollo mediante conexiones submarinas.
De un yacimiento a una plataforma regional
La denuncia contra Navitas, JHI y Eco muestra que la estrategia argentina ya no está observando únicamente el yacimiento que pretende comenzar a producir en 2028.
Navitas busca utilizar Sea Lion como núcleo de una nueva provincia petrolera, sumar la exploración de PL001 y atraer socios que aporten capital y distribuyan el riesgo. JHI permitió estructurar la entrada a la licencia y Eco busca transformar esa participación en un activo propio.
Por eso la presentación incluye cinco razones sociales aunque el negocio tenga solamente tres protagonistas principales. La estructura societaria separa al holding, las subsidiarias licenciatarias, el socio local de la licencia y su futuro controlador. La respuesta argentina intenta recorrer el camino inverso: reconstruir la cadena completa y llevar la exposición jurídica desde quien opera hasta quien financia, administra o se beneficia económicamente del proyecto.