Vaca Muerta está cambiando la manera en que los inversores miran a YPF. El crecimiento del shale, la salida de campos maduros y la expansión de la infraestructura exportadora dibujan una compañía con mayor capacidad para producir, mejorar sus márgenes y competir por mercados internacionales.
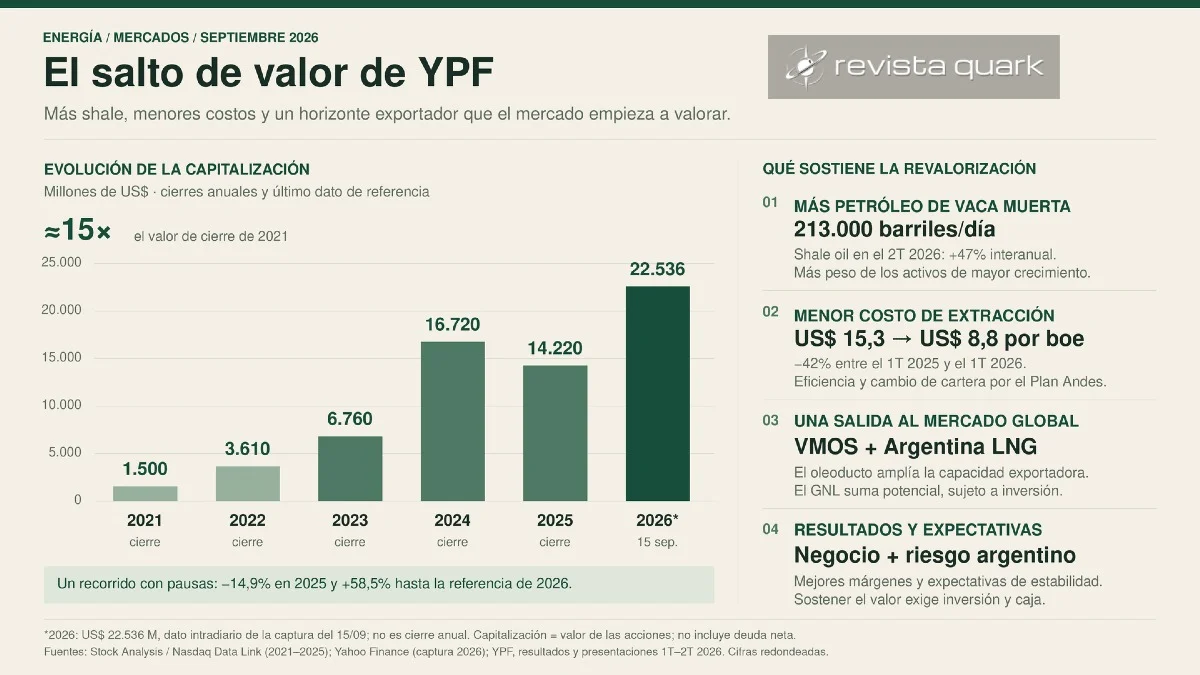
Esa transformación tiene una expresión bursátil: YPF superó los US$ 22.500 millones de capitalización. La cifra combina resultados que ya aparecen en los balances con expectativas sobre proyectos todavía en desarrollo. Entender el ascenso exige separar cuánto valor está generando hoy la petrolera y cuánto anticipa el mercado.
Vaca Muerta cambia la composición del negocio
El principal fundamento está en el petróleo no convencional. En el segundo trimestre de 2026, YPF produjo 213.000 barriles diarios de shale oil, un 47% más interanual. El crecimiento coincidió con mejores precios internacionales y mayores niveles de procesamiento, que contribuyeron a un EBITDA ajustado récord de US$ 2.804 millones.
Al aumentar el peso de sus desarrollos más competitivos, YPF modifica la rentabilidad de su cartera. Esa evolución ofrece un fundamento productivo para la revalorización.
Menores costos y una inversión más concentrada
El Plan Andes, que comprende la salida de áreas convencionales, acompaña la concentración de recursos en Vaca Muerta. El costo promedio de extracción pasó de US$ 15,3 por barril equivalente en el primer trimestre de 2025 a US$ 8,8 en igual período de 2026, una reducción del 42%.
Parte de esa baja responde al cambio de activos dentro de la compañía, además de las mejoras operativas. Este indicador tampoco equivale al costo total del barril: quedan inversiones, transporte, regalías y otros gastos. Su importancia está en ampliar el margen disponible para financiar nuevos desarrollos.
La infraestructura amplía el horizonte comercial
Producir más necesita una salida al mercado. Vaca Muerta Oil Sur apunta a remover restricciones de transporte y conectar la producción con exportaciones de mayor escala. El proyecto contempla una capacidad de 550.000 barriles diarios, ampliable a 700.000 para el conjunto de sus participantes.
Argentina LNG agrega otra oportunidad: convertir el gas de Vaca Muerta en un negocio exportador global junto con Eni y XRG. Su desarrollo todavía requiere concretar inversiones, financiamiento y contratos; esa expectativa debe distinguirse de los ingresos actuales.
El mercado también pone precio al riesgo
La revalorización tuvo un componente argentino. En 2024, las acciones de YPF subieron alrededor del 150% dentro de una recuperación más amplia de los activos locales, asociada a expectativas de estabilización y reformas.
La lectura es que confluyen mejores perspectivas del negocio y mayor disposición a pagar por sus ganancias futuras. Los datos disponibles no permiten asignarle una porción exacta del ascenso a cada factor.
Sostener la nueva valuación exigirá ejecutar las obras, controlar el endeudamiento y generar caja después de invertir, incluso con un petróleo menos favorable. YPF ya demostró que puede acelerar su transformación; ahora debe convertir esa velocidad en rentabilidad duradera.