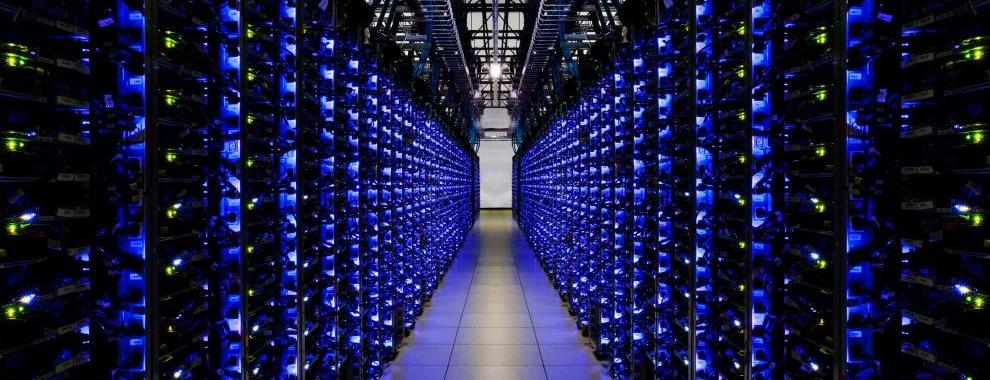
Goldman Sachs ha observado un cambio significativo en la inversión en inteligencia artificial, que ahora se dirige hacia la infraestructura de los centros de datos. Este análisis revela que el entusiasmo inicial por la IA ha dado paso a un enfoque más selectivo, donde los inversores priorizan a las empresas que poseen y operan grandes instalaciones de procesamiento de datos.
La firma de análisis financiero destaca que el mercado está experimentando lo que ellos denominan una "huida hacia la calidad". Esto implica que las empresas que ofrecen herramientas de IA limitadas o software experimental están perdiendo protagonismo en comparación con aquellas que cuentan con la infraestructura robusta necesaria para sustentar sistemas de IA.
Goldman Sachs anticipa que el gasto en infraestructura de IA crecerá de manera acelerada, ya que las compañías buscan ampliar su capacidad de computación para el entrenamiento y despliegue de modelos. Las empresas de nube de gran escala están invirtiendo decenas de miles de millones de dólares anualmente en nuevos centros de datos y en hardware de computación. Además, los sistemas de redes también están en expansión para respaldar este crecimiento.
La demanda de IA está transformando el mercado de los centros de datos. Según las estimaciones de Goldman Sachs Research, se espera que las cargas de trabajo de IA representen aproximadamente el 30% de la capacidad total de los centros de datos en los próximos dos años, impulsadas por la creciente necesidad de potencia de computación en servicios de nube y aplicaciones empresariales. Este cambio resalta la diferencia entre las tareas de IA y las cargas de trabajo tradicionales de la nube.
El entrenamiento de modelos de gran tamaño requiere miles de chips funcionando en paralelo durante períodos prolongados. Además, el proceso de inferencia, que genera respuestas o predicciones, también necesita una potencia de computación constante mientras los servicios están en funcionamiento. Los proveedores de nube y los desarrolladores de IA están ampliando la capacidad de los centros de datos a un ritmo que no se había visto en fases anteriores de la computación en la nube.
La demanda de infraestructura no se limita al hardware de computación; la provisión de energía se ha convertido en un tema central en la carrera por la IA. Goldman Sachs Research estima que la demanda global de energía para centros de datos podría aumentar alrededor del 175% para el año 2030 en comparación con los niveles de 2023, impulsada principalmente por las cargas de trabajo de IA. Este incremento sería equivalente a añadir la demanda eléctrica de otro país entre los diez principales consumidores de energía al sistema eléctrico global.
El aumento de la demanda energética está llevando a empresas de servicios y gobiernos a considerar nuevas inversiones en infraestructura energética. La creciente necesidad de energía y refrigeración está influyendo en la ubicación de los nuevos centros de datos de IA. Las grandes instalaciones suelen situarse cerca de fuentes de energía estables y redes de fibra de alta capacidad. Algunas compañías están creando clústeres de entrenamiento de IA en áreas remotas donde la tierra y la electricidad son más fáciles de asegurar.
La ubicación de los centros de datos también puede impactar en el medio ambiente. Investigaciones académicas sobre la infraestructura de IA indican que los sistemas de refrigeración y la ubicación geográfica pueden influir en el consumo de energía y agua tanto como la eficiencia del hardware. Estas limitaciones están comenzando a afectar cómo las empresas tecnológicas planifican sus estrategias en IA.
Construir nuevos modelos o software es solo una parte del desafío. Las empresas deben asegurarse de contar con la infraestructura necesaria para operar esos sistemas de manera confiable. En muchos casos, la construcción de esa infraestructura requiere años. La edificación de grandes centros de datos implica cadenas de suministro complejas, adquisición de terrenos y conexiones a la red eléctrica. Muchos proyectos dependen de acuerdos energéticos a largo plazo. Las escaseces de equipos eléctricos y los retrasos en la expansión de la red pueden ralentizar nuevos proyectos.
Estas restricciones ayudan a explicar por qué los inversores están prestando más atención a las empresas que ya controlan redes de centros de datos amplias. Durante la primera ola de adopción de IA generativa, muchas empresas vieron aumentar su valor de mercado simplemente por asociarse con la IA. Sin embargo, esa fase está comenzando a cambiar a medida que los inversores reevaluan dónde se producirá el crecimiento de la IA.
Los inversores están analizando qué compañías tienen la infraestructura y los modelos de ingresos necesarios para respaldar un despliegue a largo plazo. Los operadores de centros de datos y los fabricantes de chips se encuentran cerca de la base de este ecosistema. Sus servicios son necesarios independientemente de qué aplicaciones de IA ganen tracción. En olas anteriores de crecimiento computacional, las empresas que construyeron la infraestructura subyacente a menudo capturaron ingresos estables, mientras que las plataformas de software experimentaron subidas y bajadas más rápidas. Una dinámica similar puede estar formándose ahora en el sector de IA.
La expansión de la infraestructura también plantea nuevas preguntas. La demanda de energía y la capacidad de la red se están convirtiendo en temas centrales para los gobiernos y los planificadores industriales. El impacto ambiental también está recibiendo un mayor escrutinio. En los próximos años, la economía de IA podría depender tanto de las plantas de energía y los sistemas de refrigeración como de los algoritmos y el software, una realidad que está moldeando la próxima etapa de la carrera por la IA.