Un reciente análisis elaborado por la Secretaría de Minería de Argentina ha suscitado un intenso debate en Chile, planteando la pregunta: ¿podría Argentina convertirse en un competidor serio en el ámbito minero sudamericano? A pesar de que la supremacía chilena se mantiene, especialmente en la producción de cobre, la variedad de recursos que posee el país vecino empieza a generar tanto interés como inquietud en los medios de comunicación chilenos.
El informe revela que Argentina dispone de 116 millones de toneladas de recursos de cobre y 17,1 millones en reservas. Sin embargo, estas cifras aún están muy por detrás de las 190 millones de toneladas de reservas que tiene Chile, lo que representa cerca del 20% del total mundial. La mayoría de los proyectos cupríferos en Argentina, como El Pachón, Altar y Taca Taca, se encuentran en fases iniciales de prefactibilidad o factibilidad, lo que pospone cualquier amenaza inminente para la industria chilena.
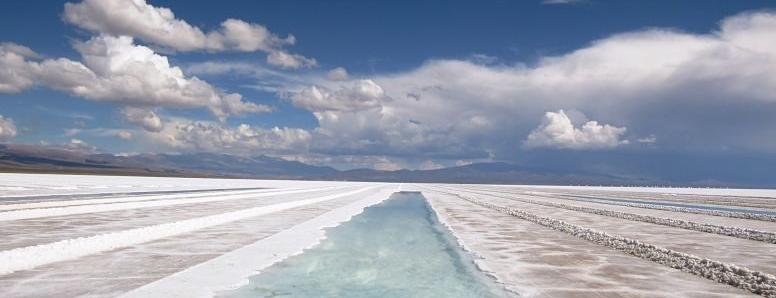
El verdadero as bajo la manga de Argentina es el litio. Con 156,8 millones de toneladas de recursos, el país busca posicionarse como uno de los principales productores a nivel global, con el objetivo de alcanzar 130.000 toneladas para el año 2025. Aunque las cifras contrastan con las del USGS, que asigna a Argentina 4 millones de toneladas en reservas frente a los 9,6 millones de Chile, el aumento en la producción argentina ya comienza a resonar en el mercado internacional.
En el sector del oro, Argentina también muestra un panorama alentador. Con 138,4 millones de onzas en recursos y 33,6 millones en reservas, se posiciona entre los 15 países con mayores tenencias, superando a Chile, que no aparece en este listado. Minas como Cerro Negro en Santa Cruz y Veladero en San Juan contribuyen significativamente a esta producción.
Un factor diferenciador para Argentina es su capacidad en la explotación de uranio, un recurso ausente en Chile. Argentina posee más de 36.000 toneladas en recursos de uranio, distribuidos en yacimientos como Don Otto en Salta y Sierra Pintada en Mendoza, que tienen un potencial considerable de reactivación.
A pesar de estas cifras, los expertos chilenos coinciden en que la “amenaza argentina” aún se percibe lejana. Juan Ignacio Guzmán, director de la consultora GEM, subraya que la competencia real no radica en el cobre, sino en el litio, y que el desarrollo minero de Argentina dependerá de factores críticos como la estabilidad política, el marco regulatorio (RIGI) y la concreción de inversiones significativas.
En resumen, mientras Argentina acelera su estrategia para atraer inversiones y diversificar su matriz minera, Chile permanece alerta. Por el momento, el liderazgo chileno no enfrenta una amenaza inminente, pero el futuro a mediano y largo plazo podría reconfigurar el mapa minero de la región, especialmente en los sectores de litio y oro.