
 Oil & GasVer tablero
El análisis del mercado gasífero en Argentina revela un panorama alentador, especialmente por el impulso que ha recibido Vaca Muerta. Durante el año 2025, la cobertura del shale gas alcanzó un impresionante 67% del total nacional, marcando un crecimiento notable en la Cuenca Neuquina, que se posicionó como la líder en producción. Este fenómeno no solo impactó en la producción interna, sino que también abrió nuevas oportunidades para la exportación desde los bloques de Neuquén.
La balanza energética mostró una reducción significativa en la dependencia del gas natural importado, con un promedio de 3,8 MMm3/día en importaciones, lo que representa una caída del 51% en comparación con el año anterior. Este descenso se debió principalmente a la finalización de los envíos desde Bolivia y a una disminución del 14,9% en la compra de GNL. En contraposición, la producción local de gas natural se situó en 141,3 MMm3/día, un incremento del 1,9% interanual, impulsado exclusivamente por el sector no convencional, donde el shale gas creció un 8,8%.
El cambio en la oferta de gas es notable, ya que el gas no convencional, que incluye tanto el shale como el tight, representó más del 60% de la producción total del país durante el año. En el segundo semestre de 2025, esta participación alcanzó un promedio del 65,2%, con picos del 67% en meses de alta demanda. La Cuenca Neuquina lideró la producción con 87,4 MMm3/día, lo que significó un aumento del 3,9% respecto a 2024 y un 18,9% frente a 2023, mientras que la producción convencional en la misma cuenca sufrió una caída del 13,4%.
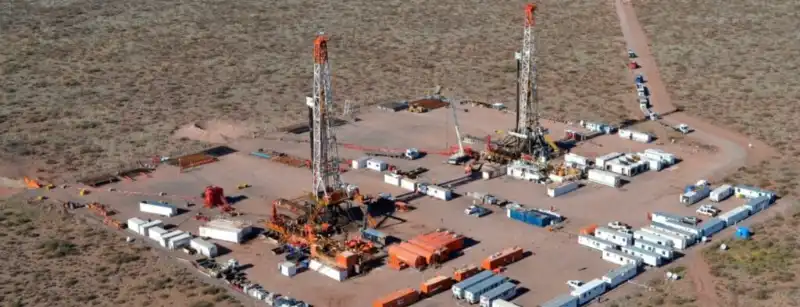
En el ámbito de perforación, el año 2025 se mantuvo estable con un promedio mensual de 12 plataformas activas, similar a 2024. Sin embargo, la terminación de pozos de explotación se desaceleró, promediando 7 pozos por mes frente a los 10 del año anterior. En total, se finalizaron 87 pozos, siendo Pluspetrol el principal operador con un 26% de las terminaciones, seguido por Tecpetrol y TotalEnergies.
En cuanto a la producción de shale gas, se registraron 79 pozos enganchados durante el año, con Pluspetrol liderando con un 39% de los pozos. El bloque de La Calera se destacó como el más dinámico, concentrando el 34% de los nuevos pozos, seguido por Fortín de Piedra con 20% y el área de Aguada Pichana con un 19% conjunto.
El análisis por operador ubica a TotalEnergies como el principal productor con 33,8 MMm3/día, desplazando a YPF que produjo 32,2 MMm3/día. Pluspetrol mostró el crecimiento más agresivo del sector con un aumento del 39% interanual, alcanzando 11,9 MMm3/día. En contraste, otras operadoras como PAE, CGC y Capex registraron caídas en su producción.
La demanda total de gas natural promedió 110,8 MMm3/día en los primeros once meses de 2025, con una caída del 2,7% interanual. Las usinas eléctricas fueron las más afectadas, con un descenso del 3,8%, mientras que el consumo residencial se mantuvo casi estable. Durante el invierno, la demanda alcanzó picos de 72 MMm3/día en julio.
En el ámbito de exportaciones, el volumen de gas enviado al exterior creció un 26%, alcanzando 8,3 MMm3/día, aunque el ingreso total no se vio reflejado en un aumento proporcional debido a la caída del 20% en el precio del gas exportado. A pesar de esto, el costo de abastecimiento para la demanda prioritaria en Argentina se redujo en un 7% respecto a 2024.
Por último, el avance en la producción en la “ventana de Black Oil” de Vaca Muerta mostró un crecimiento del 30% interanual, mejorando la rentabilidad de los proyectos no convencionales y compensando la menor actividad en otras cuencas del país.