
 Oil & GasVer tablero
La reciente escalada del conflicto en Medio Oriente ha provocado un aumento significativo en el precio del petróleo, superando los 100 dólares por barril, lo que ha generado un impacto directo en las exportaciones argentinas. Sin embargo, este aumento también podría encarecer el acceso al crédito internacional, un factor crítico para el financiamiento de obras de infraestructura en el país.
El conflicto ha alterado drásticamente el mercado del crudo, llevando el precio del barril de petróleo Brent a niveles que no se veían desde hace más de tres años. Este aumento, de más del 16%, se produce en un contexto de creciente tensión militar que podría seguir escalando.
Según el consultor senior en Oil & Gas, Nicolás Taiariol, la situación presenta una dualidad para Argentina. Por un lado, el superávit energético podría beneficiar las cuentas externas, pero por otro, la presión inflacionaria y la incertidumbre financiera amenazan con complicar aún más la macroeconomía nacional.
El efecto inmediato de este shock se ha sentido en el canal financiero, donde el apetito global por el riesgo ha cambiado abruptamente. Hasta hace poco, Argentina y sus provincias petroleras estaban en una buena posición para atraer financiamiento internacional, logrando colocar deuda por más de 10.000 millones de dólares. Sin embargo, la prolongación del conflicto podría cambiar este panorama, afectando la confianza de los inversores.
El giro bélico ha impactado en el comportamiento de los mercados, fortaleciendo el valor del dólar y elevando las tasas de interés en Estados Unidos. Esta respuesta de la Reserva Federal, destinada a contener la inflación generada por los precios de la energía, ha tenido consecuencias directas en las economías emergentes, como la argentina.
Este nuevo contexto ha puesto en pausa los beneficios que Argentina había comenzado a experimentar, encareciendo el costo de cualquier nueva emisión de deuda que sea necesaria para avanzar en los planes de desarrollo de infraestructura energética. Informes recientes de entidades financieras como Wells Fargo y Citi destacan la vulnerabilidad de Argentina ante estos cambios, ubicándola entre los países más expuestos debido a su escasa acumulación de reservas y su dependencia del crédito internacional.
El Fondo Monetario Internacional también advirtió que un conflicto prolongado en Medio Oriente podría restar dinamismo a la economía global, complicando así los intentos de refinanciación de deudas tanto soberanas como corporativas en el corto plazo.
En cuanto a los indicadores locales, el riesgo país, que había bajado de los 500 puntos en el primer trimestre, ha rebotado hacia los 600 puntos básicos, siguiendo la tendencia de salida de capitales de los mercados emergentes, aunque se ha estabilizado en un punto intermedio, con alta volatilidad debido a la aversión al riesgo global.
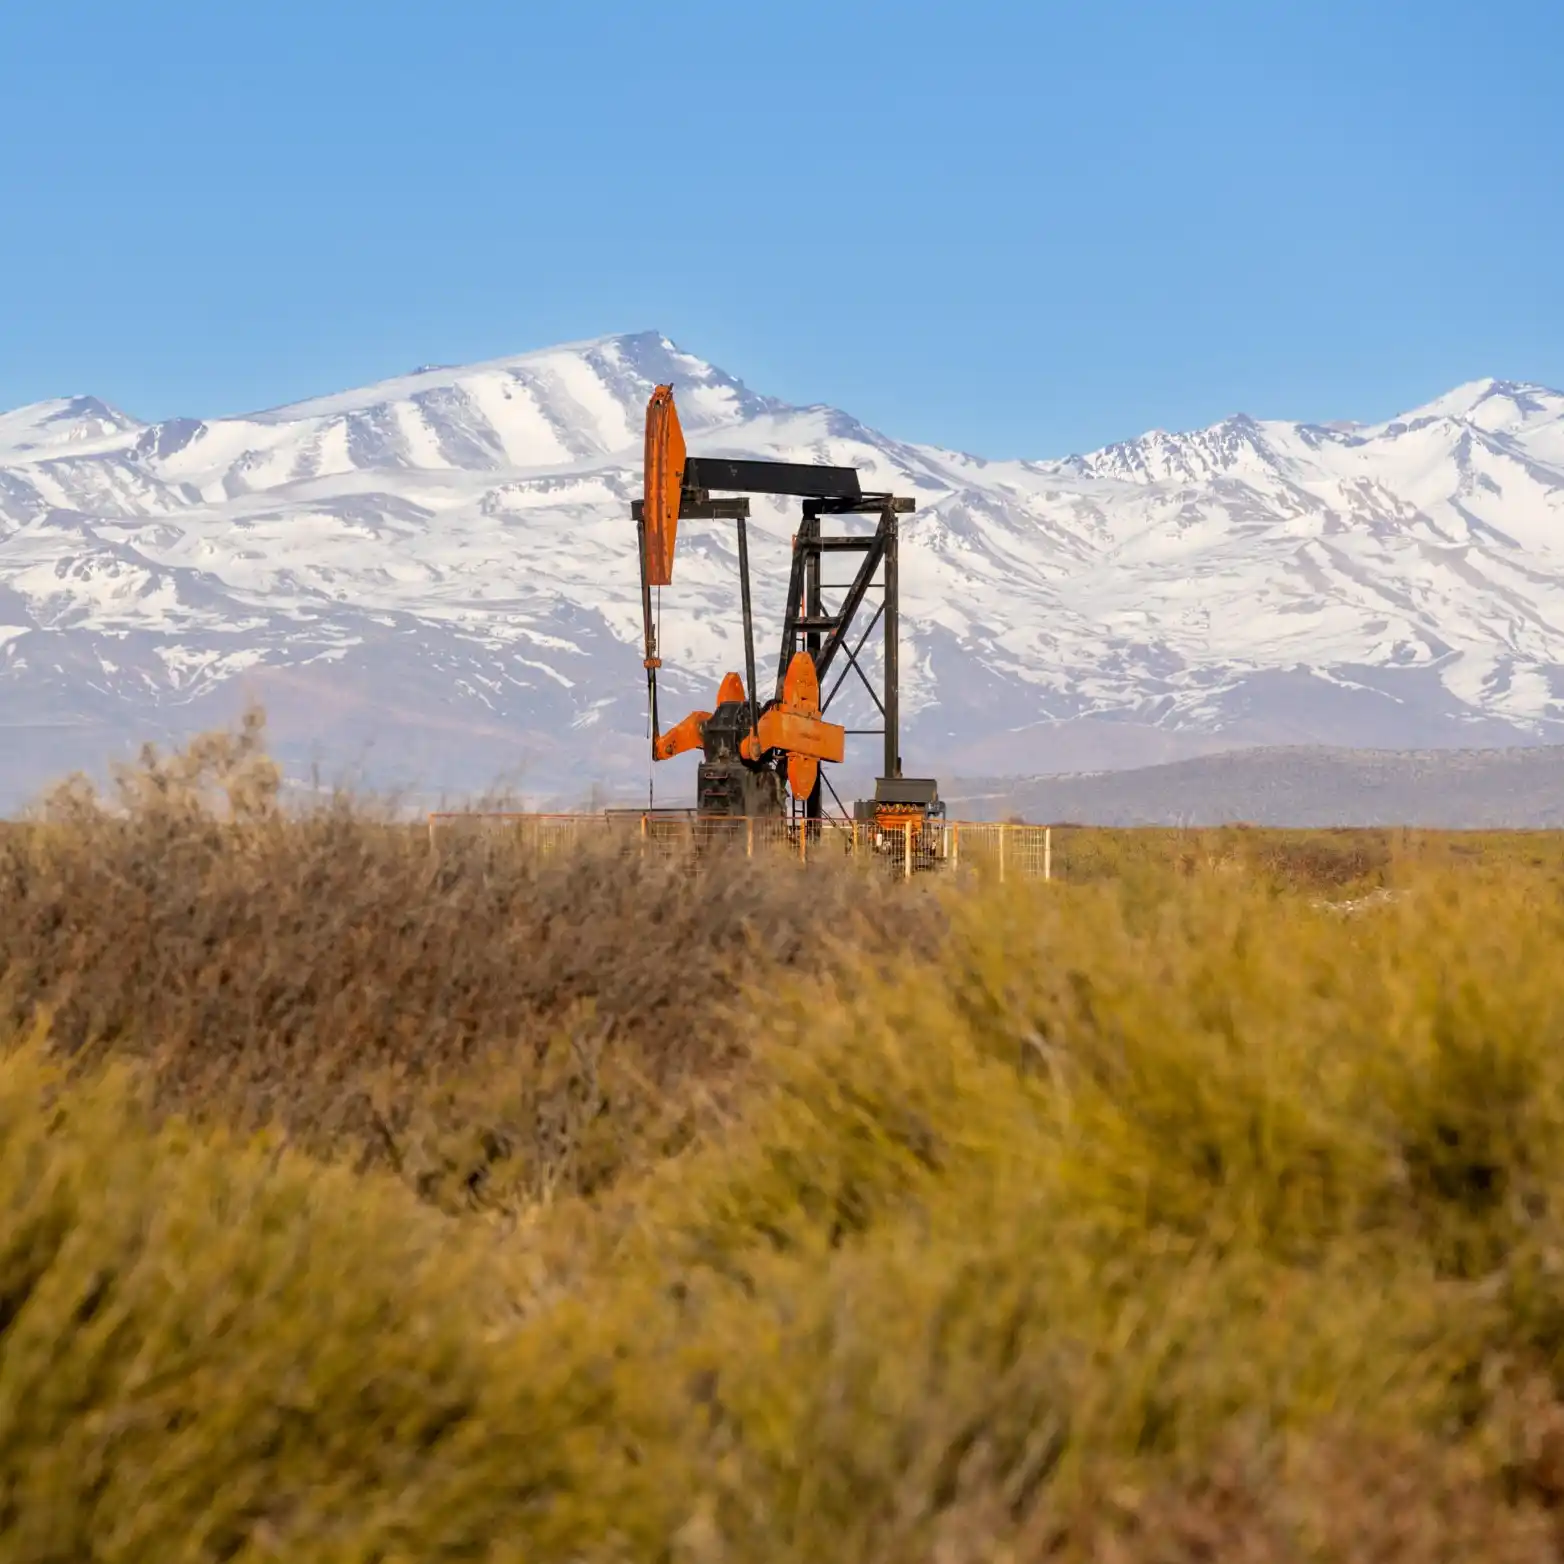
Vaca Muerta, la formación no convencional de petróleo y gas en Argentina, enfrenta un año crucial con proyectos de infraestructura multimillonarios en marcha. A nivel global, el conflicto ha afectado la cadena de suministro en Medio Oriente, pero también presenta una oportunidad para que Argentina posicione su enorme potencial en recursos energéticos.
Sin embargo, para que Vaca Muerta logre aumentar su producción, es esencial contar con inversiones constantes que permitan superar los cuellos de botella en el transporte y procesamiento. Esto requiere financiamiento para proyectos de gran escala, que dependen de tasas de interés competitivas. Sin acceso a crédito, el ritmo de perforación y la finalización de obras estratégicas podrían sufrir demoras, comprometiendo la capacidad exportadora de Argentina a mediano plazo.
Actualmente, los proyectos de infraestructura en el sector energético demandan miles de millones de dólares que no pueden ser cubiertos solo con el flujo de caja interno de las operadoras. La necesidad de financiamiento externo es crucial para convertir el potencial geológico en una realidad comercial, pero el encarecimiento del crédito internacional puede frenar estas inversiones a largo plazo.
Además, el aumento persistente de los precios de la energía a nivel mundial podría ralentizar el crecimiento económico de los principales socios comerciales de Argentina. Taiariol advierte que, si el conflicto se extiende, la demanda de commodities podría disminuir, lo que afectaría el precio de los granos, otro pilar fundamental de las exportaciones argentinas.
En el mercado interno, el aumento del precio del crudo impacta directamente en los consumidores, elevando los costos de los combustibles. Cada incremento en la cotización del Brent se traduce en un aumento del 40% en el precio final de la nafta y el gasoil, lo que encarece la logística de toda la economía.
Este fenómeno ha generado un efecto multiplicador que se refleja en los precios de los productos básicos, complicando los planes de desinflación que el Gobierno había previsto. En este contexto, el Gobierno enfrenta la difícil decisión de trasladar completamente los precios internacionales a las tarifas o aumentar los subsidios energéticos, ambas con riesgos asociados que podrían alimentar la inflación o presionar el gasto público.
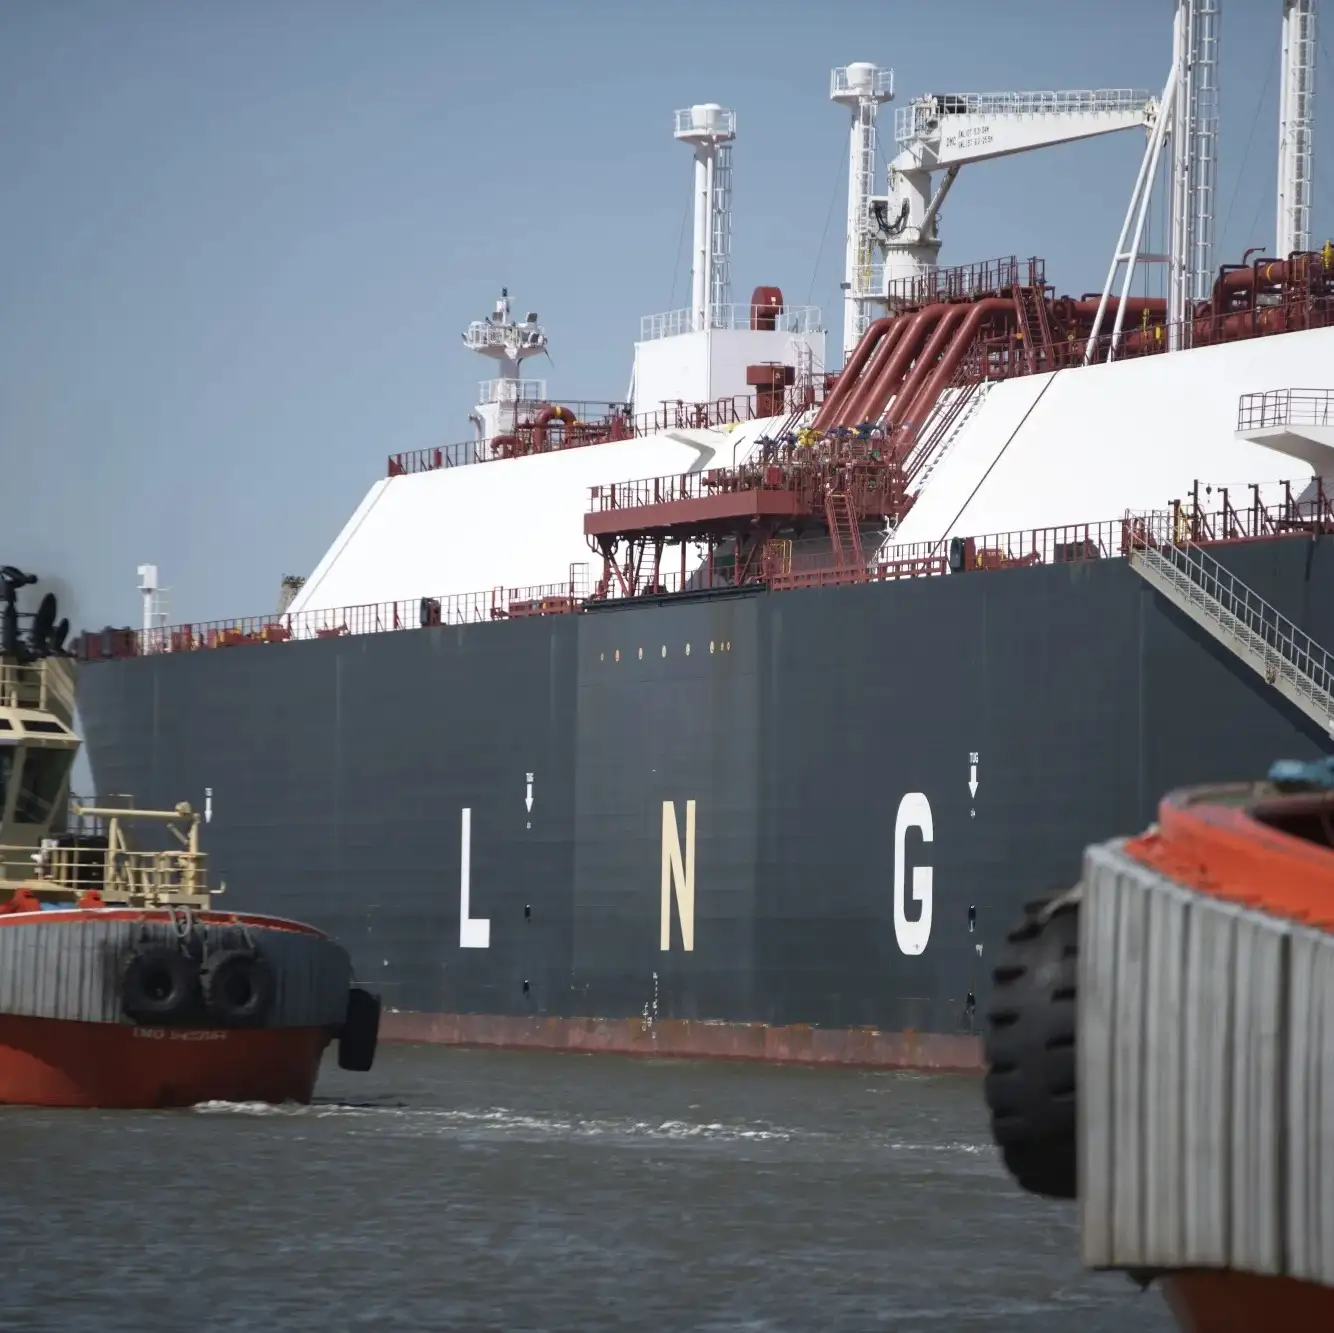
A pesar de los desafíos, Taiariol señala que el aumento del petróleo coloca a Argentina en una posición más sólida que en crisis anteriores. La capacidad de ser exportador neto de petróleo significa que, por cada subida de 10 dólares en el barril, el país podría recibir entre 1.300 y 1.700 millones de dólares adicionales anuales. Sin embargo, este flujo de ingresos por exportaciones coexiste con el encarecimiento del gas natural licuado (GNL) que Argentina todavía debe importar durante el invierno.
El informe concluye que, si la guerra se prolonga, las condiciones restrictivas de financiamiento podrían mantenerse más tiempo del esperado. Sin una normalización en el acceso al capital, Argentina deberá depender de sus propios recursos y de la eficiencia operativa de sus empresas energéticas líderes.