
 Oil & GasVer tablero
Durante el primer semestre de 2025, el mercado de capitales argentino experimentó un crecimiento notable, alcanzando un total de US$ 9.831 millones en colocaciones, marcando así el mayor volumen semestral desde 2015. Este incremento superó incluso el récord establecido en el segundo semestre de 2024.
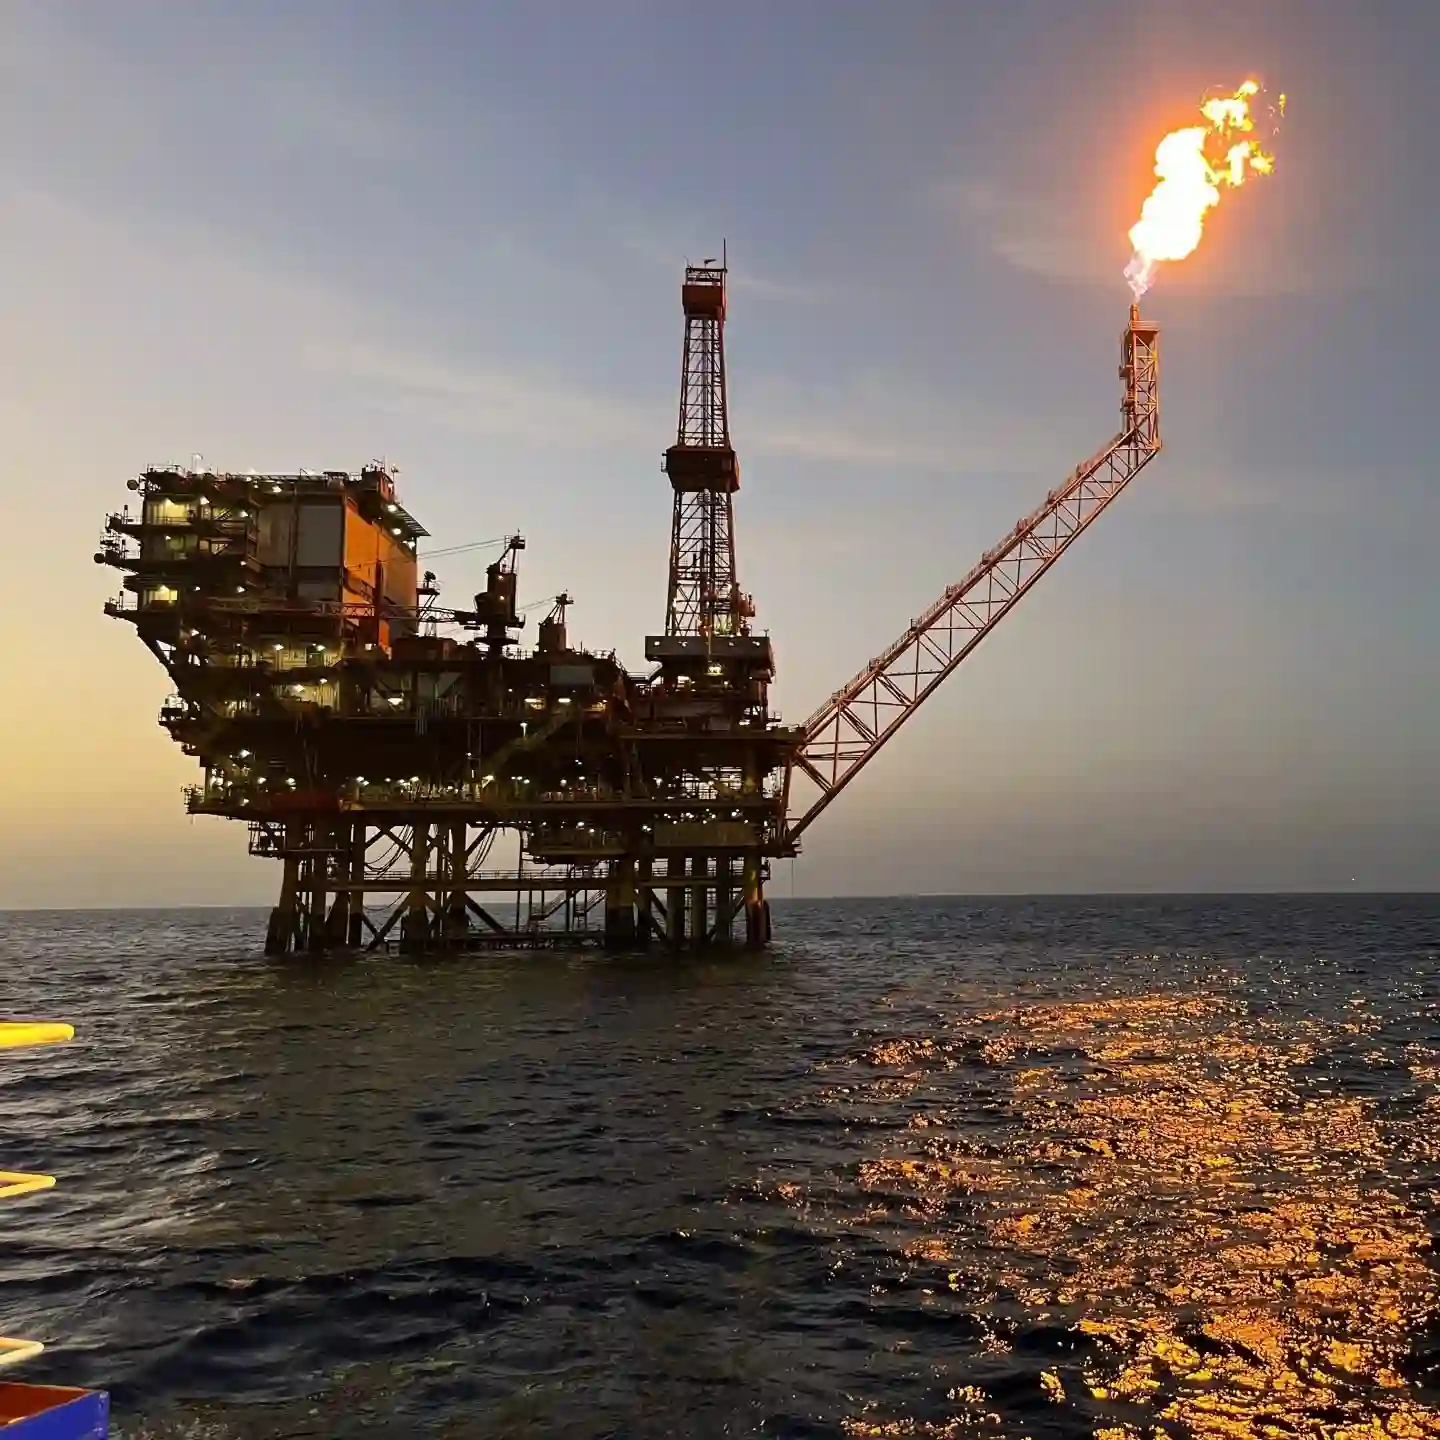
El sector energético, en particular el de Petróleo y Gas, tuvo un papel protagónico al liderar las emisiones de deuda corporativa. Según un informe de PwC, las empresas del rubro emitieron unas 23 Obligaciones Negociables (ON) en dólares hard, sumando US$ 3.873 millones, lo que representa el 54% del total de colocaciones en esta moneda.
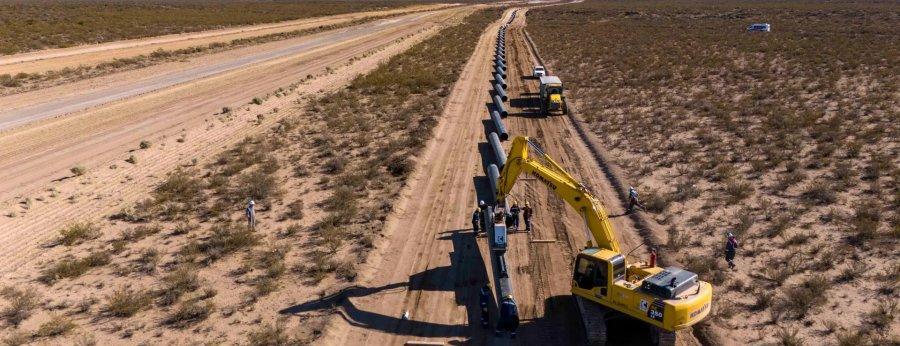
Un factor clave en este desempeño fue el impulso que recibió el financiamiento a través del Oleoducto Vaca Muerta Sur, que facilitó la inversión de grandes compañías como YPF, PAE, Vista y Tecpetrol. Este consorcio logró un financiamiento sin precedentes de US$ 2.000 millones mediante un préstamo sindicado con cinco entidades financieras internacionales, algo que no se había visto desde finales de los años 90.
El informe destaca que el mercado local se benefició de las expectativas positivas en torno al potencial de producción de hidrocarburos no convencionales en la Cuenca Neuquina. Además, las medidas de incentivos a la inversión implementadas por la nueva administración nacional, como el lanzamiento del RIGI en julio de 2024, jugaron un papel fundamental en este crecimiento.
Otro aspecto importante fue el flujo de dólares proveniente del blanqueo de capitales, que contribuyó a fortalecer el mercado de capitales, especialmente a través de emisiones de ON en dólares hard. La mayor apertura del mercado y la estabilización de las variables macroeconómicas, junto con flexibilizaciones cambiarias, crearon un entorno favorable para las inversiones.
De acuerdo con la Comisión Nacional de Valores (CNV), el sector de Petróleo y Gas no solo lideró en montos, sino que también mostró una notable estabilidad en el primer semestre del año, con una caída en el apetito por cobertura de los inversores. Solo el 4% de las ON emitidas bajo el Régimen General estuvo denominado en dólares linked, en comparación con el 46% del año anterior.
A pesar de un retroceso del 42% en montos nominales y del 38% en volumen en comparación con el mes anterior, las emisiones de ON en el último mes sumaron AR$ 1.730.407 millones a través de 24 colocaciones. Este descenso se debió principalmente a la caída en las emisiones en dólares hard, que retrocedieron un 45% en montos nominales.
Entre las operaciones más destacadas, Vista realizó una colocación internacional de US$ 500 millones a 8 años y Pluspetrol por US$ 200 millones a 7 años, ambas a una tasa de 8,50% TNA. Estas operaciones fueron parte de la compra de activos en Vaca Muerta, lo que generó un impacto significativo en el mercado.
En total, las ON alcanzaron US$ 8.766 millones en los primeros seis meses, mientras que las emisiones de Fideicomisos Financieros totalizaron US$ 1.066 millones, un aumento del 35% en comparación con el semestre anterior, marcando el monto más alto desde el segundo semestre de 2018.
A pesar de este crecimiento, las colocaciones de Fideicomisos Financieros aún se mantienen un 30% por debajo de los máximos alcanzados entre 2016 y 2017. El segmento de dólares hard se destacó nuevamente, con 75 emisiones por un total de US$ 7.297 millones, representando el 84% del total de emisiones de ON.