
 Oil & GasVer tablero
Un reciente informe del Instituto de Energía de la Universidad Austral revela una transformación significativa en la demanda de gas natural en Argentina. Mientras que el uso residencial se estabiliza, las centrales térmicas adquieren mayor protagonismo y el sector industrial pierde participación. La entrada en funcionamiento del Gasoducto Perito Moreno y un invierno más severo marcaron la demanda para 2024, donde la infraestructura se convierte en un factor clave para evitar cuellos de botella en 2025.
Las proyecciones para 2025 sugieren una demanda estable y eficiente, impulsada por los avances en infraestructura y políticas que fomentan la sustitución de combustibles líquidos. La plena operación del Gasoducto Perito Moreno, junto con la reversión del Gasoducto Norte, podría evitar recurrir a importaciones costosas durante los picos de demanda estacional.
El informe enfatiza que el desafío radica en adaptar la planificación del sistema de transporte a una demanda más centrada en las centrales térmicas y menos en el sector industrial, priorizando el uso residencial. Aunque este último seguirá teniendo un peso importante, su elasticidad aumentará con mejoras en eficiencia energética y cambios en los hábitos de consumo.
La mayor participación de las centrales térmicas se debe, en gran medida, a la baja oferta hidroeléctrica y al crecimiento de las energías renovables, que requieren respaldo térmico. La transformación de la matriz de consumo de gas natural en Argentina es evidente, donde los sectores eléctricos y residenciales se posicionan como los principales motores de la demanda.
Los datos de 2024 muestran una composición sectorial muy diferente a la de hace tres décadas. En 1993, la distribución era: Residencial: 33%, GNC: 4%, Industrial: 36% y Centrales térmicas: 28%. Para 2024, la distribución cambió a: Residencial: 39%, GNC: 4%, Industrial: 25% y Centrales térmicas: 31%. Este cambio refleja el creciente protagonismo de la generación eléctrica, impulsada por el uso de gas natural en lugar de combustibles líquidos, así como la pérdida de peso del sector industrial, afectado por la contracción económica y avances tecnológicos.
El invierno de 2024 fue crucial para este comportamiento. A diferencia de 2023, que tuvo temperaturas inusualmente cálidas, este año las bajas temperaturas se extendieron desde mayo hasta septiembre, lo que provocó un aumento significativo en el consumo residencial y un uso más intensivo de las centrales térmicas, debido también a la menor disponibilidad de recursos hidroeléctricos.
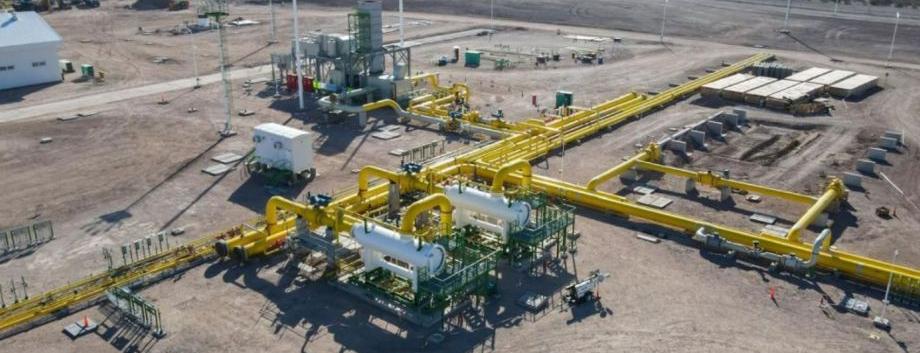
La entrada en funcionamiento del Gasoducto Perito Moreno fue determinante para aumentar la participación térmica. Esta nueva infraestructura facilitó el despacho de gas natural desde Vaca Muerta hacia los principales centros de demanda, reemplazando combustibles líquidos en la generación eléctrica y reduciendo costos operativos. Además, la reversión del Gasoducto Norte alivió las restricciones en el norte del país, beneficiando a regiones como el NOA y partes de la Patagonia, que tradicionalmente enfrentan déficits durante los meses fríos.
A pesar de estos avances, el déficit estructural de capacidad de transporte sigue siendo un factor crítico. La estacionalidad del sistema argentino es extrema: en invierno, el consumo residencial puede ser hasta cinco veces mayor que en verano. Dado que la regulación nacional prioriza el abastecimiento residencial, otros sectores, especialmente el de generación térmica, son desplazados en momentos de alta demanda.
El informe subraya que, aunque el país cuenta con reservas suficientes para el autoabastecimiento, sin capacidad firme de transporte no se puede cubrir todas las demandas simultáneamente durante los picos invernales. Esta dinámica se repite cada año, intensificándose en inviernos fríos y con escasas reservas de almacenamiento disponibles.