
 Oil & GasVer tablero
La producción de shale gas en la cuenca Neuquina mostró un crecimiento del 8,8% en 2025, según datos recopilados al cierre del año. Sin embargo, este aumento se ve opacado por un notable incremento del 41,7% en la producción de gas asociado. Este fenómeno se debe a que el gas asociado es un subproducto inevitable de la intensa perforación destinada a la extracción de petróleo, actividad que resulta más rentable y tiene un mayor potencial de exportación.
Un informe elaborado por la consultora Energía y Minería resalta que el dato más significativo de este periodo es el aumento interanual de 6,8 MMm3/d en la producción de gas asociado. A diferencia del gas seco, que requiere la perforación de pozos específicos, el gas asociado fluye en función del crecimiento de la producción petrolera en Argentina.
Al analizar las distintas ventanas de producción, se observa que la ventana de Wet Gas, que presenta un bajo GOR (Gas to Oil Ratio), lideró el crecimiento con un incremento de 3,1 MMm3/d en comparación con el año anterior. Las ventanas de Black Oil y Volatile Oil también mostraron aumentos en su producción, alcanzando 2,4 MMm3/d y 1,4 MMm3/d respectivamente. Esta tendencia ha permitido que el gas asociado aumente su participación en la producción total de shale gas, representando más del 31% durante el último año.
Este cambio parcial de tendencia indica que las estrategias de las operadoras en Argentina se concentran cada vez más en la monetización de líquidos, donde el gas se convierte en un subproducto de alto volumen que impulsa los resultados generales de la cuenca. En contraste, la producción de gas seco, que incluye las ventanas de Dry Gas y Wet Gas con alto GOR, sufrió una caída del 1,5%, equivalente a una merma de 0,8 MMm3/d.
La actividad en el segmento de gas seco se vio afectada por dos factores críticos: la demanda y la inversión en nuevos pozos. Durante el verano, la falta de demanda local llevó a cierres significativos en la producción de gas seco, alcanzando los 29 MMm3/d en 2025. Esta saturación del mercado interno en meses de baja temperatura pone de manifiesto los desafíos logísticos y la necesidad de ampliar la capacidad de evacuación.
En cuanto a la cantidad de pozos conectados en la ventana de gas seco, se registró una disminución interanual del 30% en 2025. Aunque este descenso fue parcialmente compensado por un aumento en los pozos conectados en la ventana de gas asociado, la diferencia de ritmo es notable. Los datos de enero de 2026 sugieren una posible reactivación técnica, con la conexión de 11 pozos en la ventana de gas seco, lo que podría indicar un cambio de tendencia que deberá confirmarse en los próximos meses.
La producción de shale gas en Argentina sigue siendo altamente concentrada, con solo cinco áreas generando más del 80% de la producción total. Fortín de Piedra se mantiene como el líder con 15,9 MMm3/d, seguido de Aguada Pichana Este con 9,5 MMm3/d y Aguada Pichana Oeste con 7,6 MMm3/d. Sin embargo, en términos de evolución, solo Sierra Chata y Fortín de Piedra experimentaron incrementos marginales en su producción durante 2025, con aumentos de 0,6 MMm3/d y 0,3 MMm3/d respectivamente.
En lo que respecta al gas asociado, La Calera domina el segmento, representando el 43% de la producción con 9,9 MMm3/d. El resto de la oferta se concentra en las áreas más desarrolladas de la ventana de Black Oil: Loma Campana, Bandurria Sur, La Amarga Chica y Bajada del Palo. A diferencia de años anteriores, las áreas con mayor incremento en la producción de shale gas pertenecen a las ventanas de petróleo, siendo Sierra Chata la única excepción en el segmento de gas seco.
En el análisis global de la región, la cuenca Neuquina incrementó su producción de gas natural en un 1,1% en comparación con 2024, alcanzando un promedio de 101,4 MMm3/d. Este crecimiento se atribuye exclusivamente a la expansión del shale gas, que logró compensar la disminución de otros sistemas. Por su parte, la producción de gas convencional y tight gas continuó su tendencia a la baja, con una caída del 15,8% interanual.
En el panorama actual de la cuenca Neuquina, dos áreas reflejan la diferenciación técnica presente en Vaca Muerta. Por un lado, Fortín de Piedra se erige como el símbolo del gas seco, mientras que La Calera se posiciona como el motor del gas asociado. Mientras la primera asegura el volumen base de la oferta gasífera en Argentina, la segunda lidera la expansión con una eficiencia que se alinea con la industria.
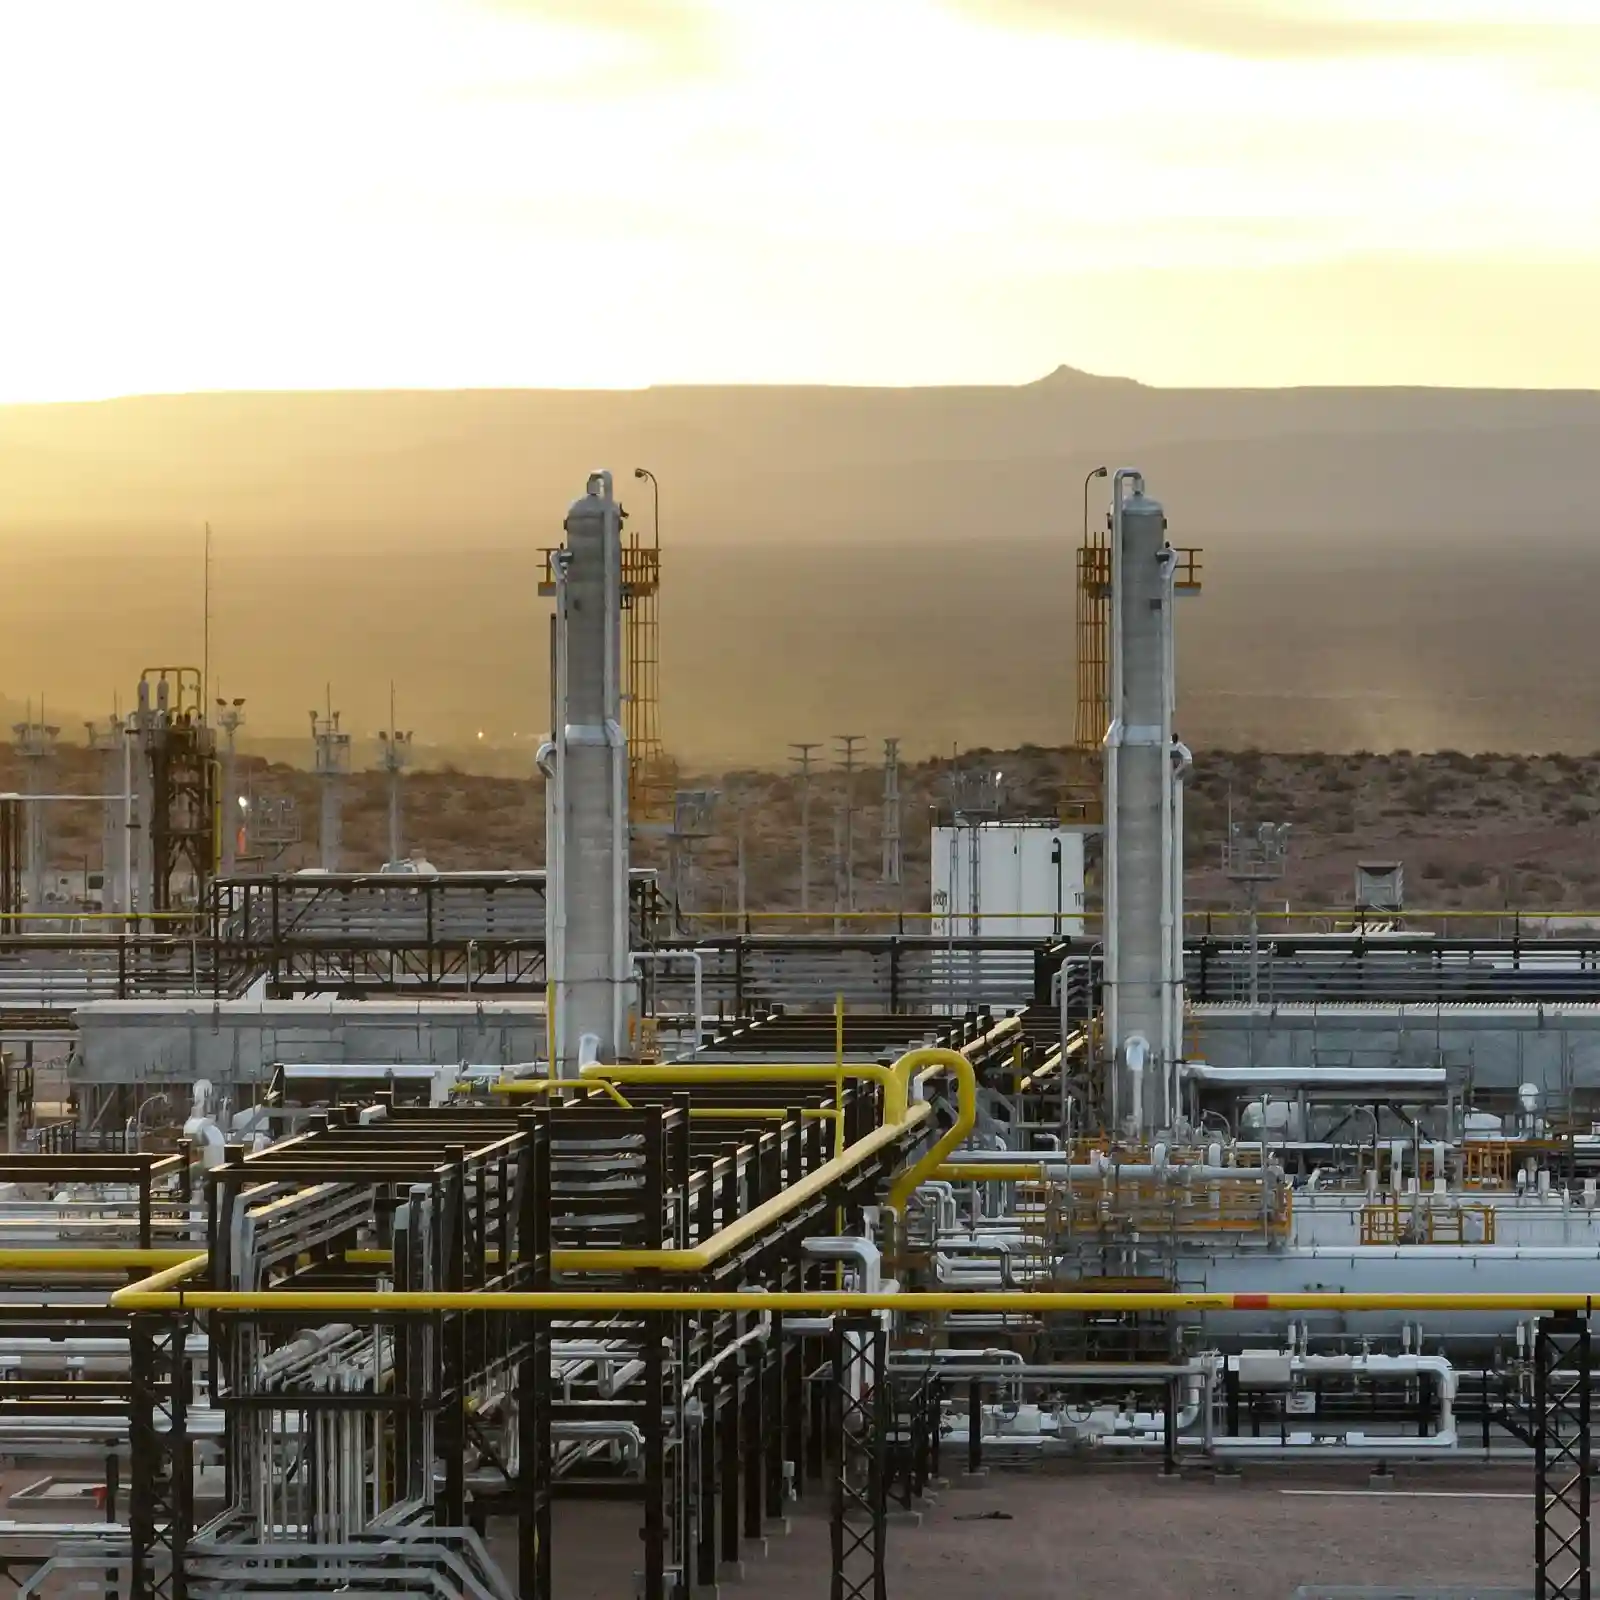
Al finalizar 2025, Fortín de Piedra se consolidó como el área de mayor producción con 15,9 MMm3/d, aunque su crecimiento fue marginal (+0,3 MMm3/d), lo que refleja una etapa de madurez en su desarrollo y el impacto de los cierres estacionales. Su operación, diseñada para satisfacer la demanda de gas, se ve obligada a ajustar su producción ante la falta de capacidad de almacenamiento o exportación durante los meses de baja demanda.
Por el contrario, La Calera se destaca como la gran protagonista del último ciclo, con una producción de 9,9 MMm3/d, representando el 43% del total de gas asociado de la formación. A diferencia de las áreas de gas seco, su producción no se ve afectada por la baja demanda estacional, ya que el gas es un subproducto necesario para la extracción de crudo y líquidos. En 2025, esta área registró un incremento de 2,8 MMm3/d (+40,2% en comparación con 2024), convirtiéndose en la zona con mayor crecimiento absoluto de toda la cuenca. Esta dinámica, que se puede analizar a través de dos modelos productivos distintos, está vinculada a la rentabilidad del petróleo que está impulsando volúmenes de gas que anteriormente requerían perforaciones específicas. Mientras Fortín de Piedra garantiza el abastecimiento energético nacional, La Calera y las áreas de la ventana de petróleo están redefiniendo el costo de oportunidad del gas natural en Argentina.