
 Oil & GasVer tablero
Vista Energy reportó un notable avance en su producción de crudo, alcanzando los 126.800 barriles diarios en el tercer trimestre de 2025. Este incremento se produce en el marco de una estrategia que busca optimizar costos y mejorar la eficiencia operativa en la Cuenca Neuquina.
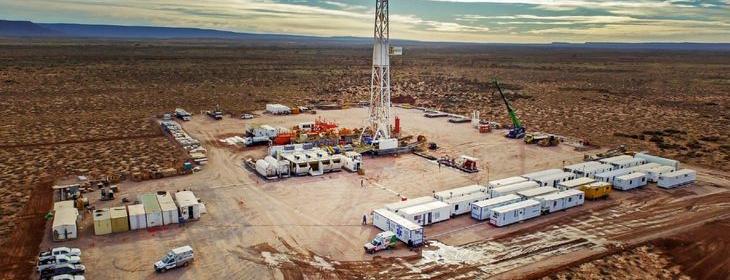
La compañía, liderada por Miguel Galuccio, destacó que este crecimiento se apoya en la productividad de nuevos pozos ubicados en Bajada del Palo Oeste y La Amarga Chica. Según el informe, la producción total de la empresa fue un 7% superior al trimestre anterior y un 74% más en comparación con el mismo período del año pasado.
En cuanto a la producción de crudo, se registraron 109.700 barriles por día, lo que representa un aumento del 7% respecto al trimestre anterior y un aumento interanual del 73%. Este avance no solo refleja el compromiso de Vista Energy con el desarrollo del shale oil, sino también su capacidad para adaptarse y crecer en un mercado competitivo.
El EBITDA ajustado de la empresa llegó a 472 millones de dólares, marcando un crecimiento del 17% en comparación con el trimestre anterior y un 52% más interanual. Estos resultados revelan la consolidación de Vista Energy como un actor clave en el sector energético argentino.
En términos de costos, el lifting cost, que representa el costo operativo para extraer un barril de petróleo, se posicionó en 4,4 dólares por boe, lo que implica una mejora del 6% respecto al año anterior. Esta reducción en costos es crucial para mantener la competitividad y asegurar la rentabilidad en el desarrollo de recursos no convencionales.
Los ingresos totales de la compañía alcanzaron los 706 millones de dólares, un 16% más que en el segundo trimestre de 2025 y un 53% por encima de lo registrado en el mismo período de 2024. Las inversiones durante este trimestre totalizaron 351 millones de dólares, impulsadas por la puesta en producción de nuevos pozos.
El resultado neto de Vista Energy fue de 315 millones de dólares, con un resultado por acción de 3,0 dólares. Al finalizar el trimestre, el apalancamiento neto se situó en 1,5 veces sobre una base proforma, lo que evidencia la solidez financiera de la empresa en este ciclo de expansión del shale oil.