El Gobierno anunció que no extenderá el Plan Gas.Ar al vencer sus contratos, el 31 de diciembre de 2028. El nuevo mercado se apoyará en acuerdos entre productores, distribuidoras, industrias y generadores.
Del primer Plan Gas al esquema de 2020
Gas Plus, en 2008; los planes Gas I y II, en 2013; y el incentivo al gas no convencional, en 2017: los programas se sucedieron entre gobiernos, con reglas distintas y un rasgo común: la intervención estatal para estimular la oferta. Eran esquemas plurianuales, no renovaciones anuales.
El Plan Gas.Ar de 2020, ampliado en 2022, buscó recuperar producción y sustituir importaciones. Licitaba unos 70 millones de m³ diarios de base para distribuidoras y CAMMESA.
Ofrecía contratos plurianuales, precios en dólares definidos por competencia y compromisos de compra. El Estado compensaba la diferencia entre el precio adjudicado y el reconocido a la demanda. Exigía compromisos de inyección, inversión y contenido nacional.
La extensión obtuvo ofertas por el 98% del volumen base previo, a unos USD 3,54/MMBtu. Prolongaba así un mecanismo en el que la previsibilidad comercial seguía apoyada en decisiones y pagos del Estado.
Resultados: más gas y una dependencia que no terminó
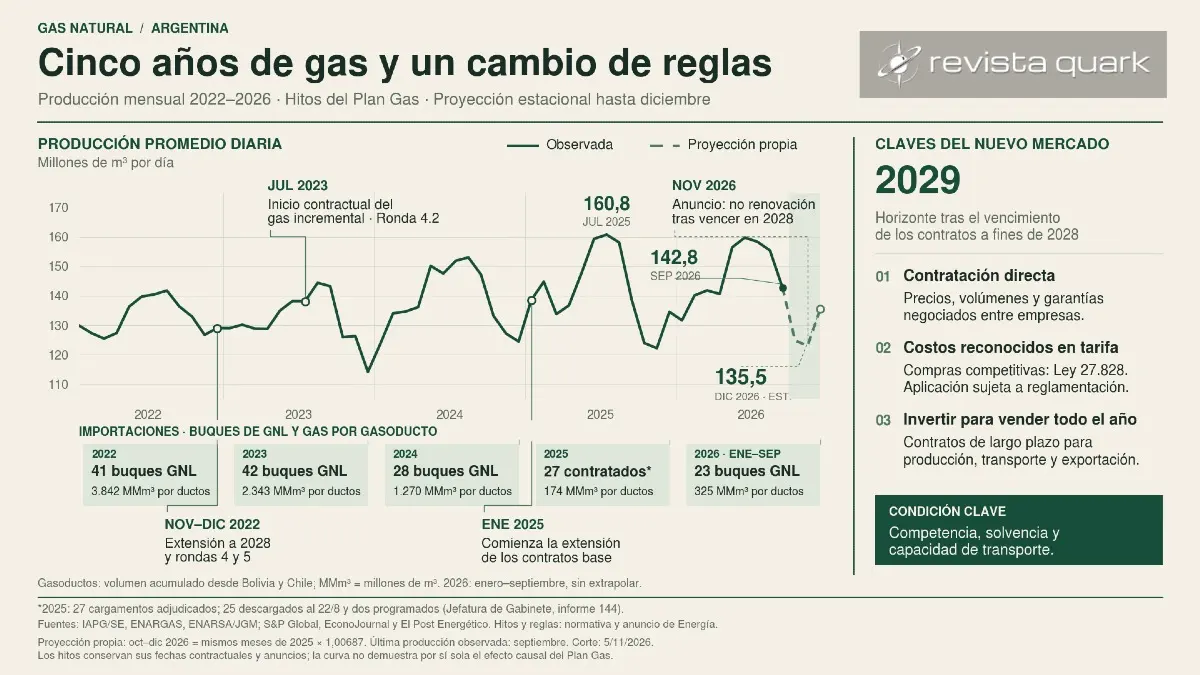
La producción pasó de 123,2 millones de m³ diarios en 2020 a 138,6 millones en 2024: un 12,5% más, desde una base afectada por la pandemia. Según TGS, en 2025 las importaciones cayeron 14,8% en GNL y 81,3% por gasoducto. Aun así, se contrataron 24 cargamentos de GNL. La necesidad de abastecimiento externo en invierno seguía abierta.
El balance desde 2020 muestra objetivos incompletos y una recuperación desigual: entre 2019 y 2024, Neuquina creció 19,4% y Austral cayó 26%. El impulso de una cuenca no alcanzó para revertir el deterioro de otra.
Vaca Muerta, las obras y la demanda también explican los resultados: adjudicar toda la mejora al programa sobredimensiona su aporte. Los ahorros anunciados al extenderlo eran proyecciones. Presentarlos como beneficios ya comprobados confunde promesas con resultados.
Cómo funcionará el mercado de contratos privados
El Plan Gas ya utilizaba contratos entre empresas. La propuesta es que estas negocien directamente precios, volúmenes, plazos y garantías, reduciendo la intervención estatal en la contratación.
La Ley 27.828 incorporó el traslado automático a tarifas del costo de adquisición surgido de procesos competitivos, sujeto a reglamentación. Busca que las distribuidoras recuperen lo que pagan y puedan comprometer compras. La transición sigue en desarrollo.
Ventajas para el mercado interno y la exportación
La ventaja potencial interna es combinar competencia con contratos que financien producción y transporte. Esto no garantiza menores facturas: el costo del gas y la asistencia a hogares son cuestiones distintas.
Para exportar, los contratos de largo plazo facilitarían financiar pozos y ductos. El marco del GNL ya contempla autorizaciones firmes por hasta 30 años, con requisitos de disponibilidad. Vender todo el año permitiría amortizar inversiones más allá del invierno local.
El nuevo esquema necesitará competencia efectiva, compradores solventes y capacidad de transporte para transformar la libertad de contratación en mayor oferta y abastecimiento confiable.