Europa se acerca al invierno boreal con una combinación que vuelve a tensionar su seguridad energética: menos gas almacenado, restricciones a los cargamentos de gas natural licuado (GNL) del Golfo Pérsico y competencia con Asia por los volúmenes disponibles. El riesgo alcanza tanto al abastecimiento como al costo de sostener la actividad industrial durante los meses de mayor demanda.
En un análisis publicado el 25 de octubre, el especialista en energía Francesco Sassi advierte que estas condiciones dejan a la Unión Europea con escaso margen frente a una ola de frío o una interrupción adicional del suministro. Su planteo pone el foco en una vulnerabilidad económica: el mercado puede equilibrarse mediante precios que obliguen a las empresas a consumir menos y reducir su producción.
Menos reservas para afrontar la demanda invernal
El almacenamiento muestra esa exposición. Según Gas Infrastructure Europe, que recoge las conclusiones del informe invernal de ENTSOG, los depósitos subterráneos de la UE estaban al 72% de su capacidad el 1 de octubre, frente al 83% registrado un año antes. La diferencia de 11 puntos porcentuales reduce el respaldo disponible para atender los picos estacionales.
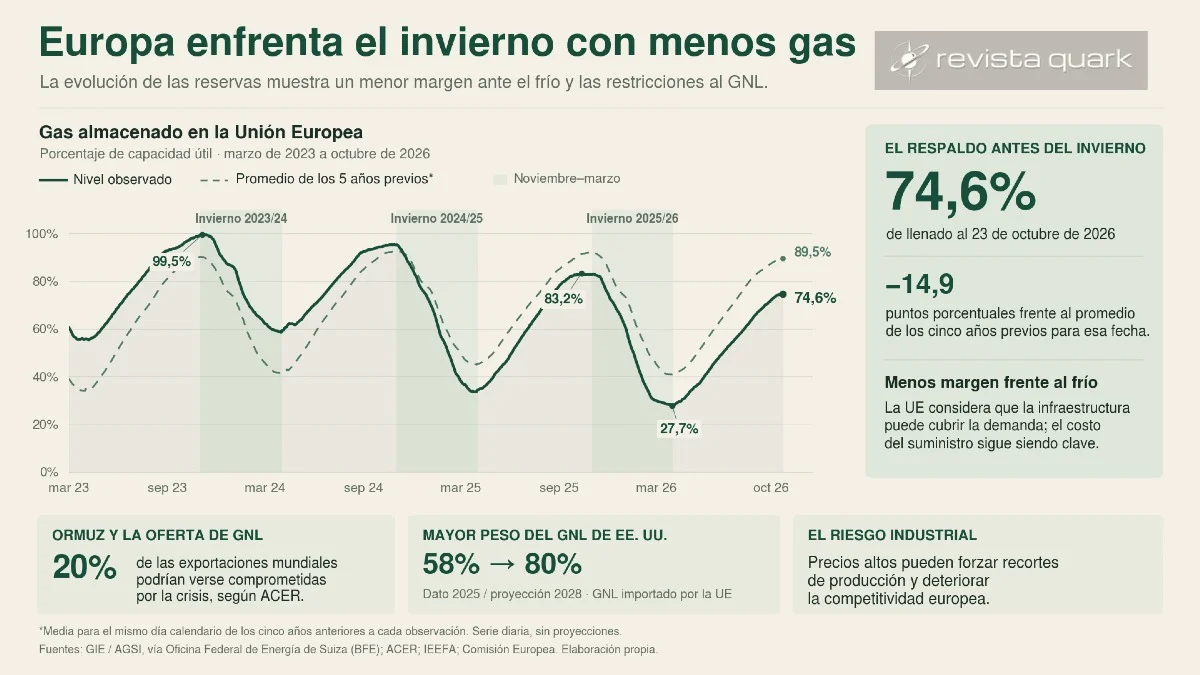
La Comisión Europea ofrece, sin embargo, una evaluación más favorable sobre la capacidad de respuesta. En su actualización del 8 de octubre, señaló que el sistema cuenta con flexibilidad suficiente para cubrir la demanda del invierno, gracias a una mayor capacidad de importación de GNL, la diversificación del suministro y un menor consumo. También destacó la necesidad de preservar existencias para eventuales episodios de frío al final de la temporada.
La lectura conjunta de ambas evaluaciones permite distinguir dos problemas: tener infraestructura para recibir gas y disponer de cargamentos a precios compatibles con la actividad económica. Las terminales pueden ampliar la capacidad de importación, pero la disponibilidad efectiva depende de la producción, el transporte y la demanda de otros compradores.
Ormuz y la competencia por el GNL
En ese punto, las restricciones en el estrecho de Ormuz trasladan la tensión de Medio Oriente al mercado europeo. ACER, la agencia de cooperación de los reguladores energéticos de la UE, advirtió que la crisis podría comprometer alrededor del 20% de las exportaciones mundiales de GNL. Aunque Qatar aportó el 7% de las importaciones europeas de GNL durante el invierno 2025-2026, la exposición supera esa participación directa: los compradores que pierden suministros también compiten por cargamentos de otros orígenes.
Un invierno riguroso simultáneo en Europa y Asia acentuaría esa competencia. Como plantea Sassi, una suba de precios puede atraer buques hacia las terminales europeas, pero no genera de inmediato nueva oferta mundial. En ese escenario, parte del ajuste recaería sobre la industria: reducir turnos o detener instalaciones permitiría disminuir el consumo, con consecuencias sobre producción, empleo y competitividad.
Nuevas dependencias y presión sobre la industria
La transformación del abastecimiento también concentra nuevos riesgos. Según ACER, Estados Unidos suministró el 58% del GNL importado por la UE en 2025, equivalente a aproximadamente una cuarta parte de su consumo total de gas. El Instituto de Economía Energética y Análisis Financiero (IEEFA) proyecta que esa participación podría alcanzar el 80% de las importaciones de GNL en 2028. Se trata de una previsión sobre ese segmento del suministro, no sobre todo el gas consumido por el bloque.
Sassi también advierte que una nueva escalada de costos podría tensionar la cooperación entre los Estados miembros, especialmente si las respuestas nacionales profundizan diferencias en la protección de hogares y empresas. Es un riesgo condicionado por la evolución del invierno y del suministro, no un desenlace inevitable.
El desafío europeo será sostener el abastecimiento durante toda la temporada sin trasladar una carga excesiva a su economía. La seguridad energética también se mide por la capacidad de mantener la producción y afrontar las facturas, además de asegurar que el gas llegue a destino.