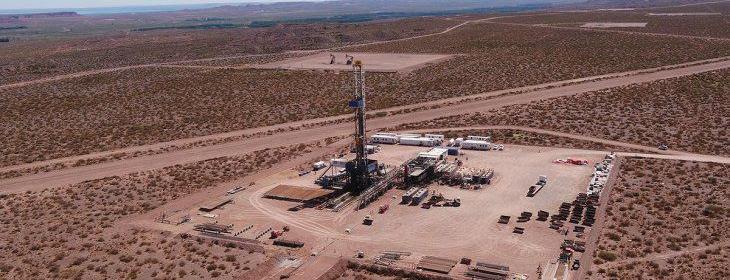

La Angostura Sur, el nuevo bloque insignia de YPF, se perfila como un motor de crecimiento en el sector energético argentino, con proyecciones de generar U$S 500 millones anuales. Este activo, ubicado en el sur de la formación Vaca Muerta, ha multiplicado su producción por 17 en el último año, alcanzando más de 35.000 barriles diarios en octubre de 2025, y con expectativas de llegar a 80.000 barriles diarios en los próximos años.
La compañía destacó su estrategia de desarrollo no convencional, que busca expandir su presencia en Vaca Muerta más allá de sus áreas tradicionales. Durante la reciente presentación de resultados del tercer trimestre, YPF reveló que La Angostura Sur se ha convertido en un activo clave, consolidándose como el nuevo foco de operaciones en el extremo de la formación. Este bloque es de propiedad total de YPF, bajo una concesión no convencional que se extenderá hasta 2059, lo que subraya el potencial a largo plazo que la empresa asigna a esta región austral.
Los datos de producción confirman el acierto de esta inversión. En los últimos doce meses, la extracción de petróleo no convencional en La Angostura Sur se disparó, pasando de 2.000 barriles diarios en octubre de 2024 a más de 35.000 barriles en octubre de 2025. Hasta ahora, YPF ha desarrollado el 15% de los 350 pozos de su inventario, lo que indica un avance significativo en la explotación del bloque.
El impacto financiero de este desempeño es contundente, ya que se estima que La Angostura Sur generará un EBITDA anual superior a U$S 500 millones, reafirmando la capacidad de Vaca Muerta para albergar proyectos de alta rentabilidad, lo que otorga a YPF una competitividad notable en el mercado.
Las proyecciones futuras son optimistas. Se espera que el área alcance una producción máxima de más de 80.000 barriles diarios en un futuro cercano, gracias a una estructura de costos eficiente, con un precio de equilibrio inferior a 40 dólares por barril. Este bajo costo operativo no solo asegura la rentabilidad del proyecto, sino que también lo posiciona con una resiliencia significativa frente a las fluctuaciones del mercado energético global.
La compañía resaltó que los pozos perforados han demostrado una alta calidad del reservorio, con niveles de productividad prometedores. La recuperación final estimada es de aproximadamente 1,3 millones de barriles equivalentes de petróleo (BOE), que incluye tanto petróleo como gas natural asociado, proyectando un potencial sostenible a largo plazo.
La Angostura Sur se ha convertido en un motor clave para el desempeño general del segmento de exploración y producción (E&P) de YPF. La producción total de shale oil de la compañía creció un 35% interanual y un 17% en comparación con el trimestre anterior. Esta expansión del sector no convencional ha mitigado casi por completo la caída en la producción convencional, que se debió a la estrategia de desinversión en campos maduros, donde la producción se redujo a solo 14.000 barriles diarios.
Durante la presentación, se destacó que YPF no solo está creciendo, sino que también está consolidando su liderazgo en Vaca Muerta, siendo responsable de aproximadamente un tercio de la producción nacional de petróleo. El tercer trimestre de 2025 mostró un sólido desempeño, impulsado por los activos centrales y las contribuciones significativas de los bloques Norte y Sur.
Las cifras preliminares de octubre alcanzaron un récord histórico de 190.000 barriles diarios, lo que representa un aumento del 70% en comparación con noviembre de 2023, superando las expectativas iniciales. Con estos resultados, YPF anticipa cumplir con su objetivo de producción promedio anual de 165.000 barriles diarios para todo 2025, y se espera que supere los 190.000 barriles diarios a partir de diciembre, cerrando el año con perspectivas de crecimiento superiores a las inicialmente estimadas.
En cuanto al gas natural, la producción total alcanzó 38,4 millones de metros cúbicos por día, aunque esto representa una disminución del 3% respecto al trimestre anterior, debido a una contracción del 18% en la producción convencional de campos maduros. Sin embargo, esta caída fue compensada por un aumento del 5% en la producción de shale gas, reafirmando la tendencia del sector no convencional como un amortiguador ante la declinación natural de los campos maduros.
En el análisis de precios, el valor promedio del crudo se mantuvo en 60 dólares por barril durante el tercer trimestre, aunque sufrió una contracción del 12% interanual. Por su parte, los precios del gas natural aumentaron un 6% en comparación con el trimestre anterior, alcanzando un promedio de 4,3 dólares por MBU, impulsados por la mayor demanda invernal.