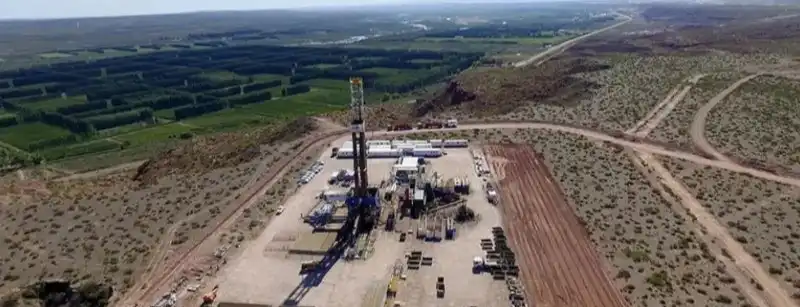

La actividad upstream en Argentina comienza a mostrar signos de recuperación ligera, aunque de forma gradual y con variaciones significativas según el tipo de recurso y la cuenca. Este panorama se detalla en el último informe mensual del Grupo Argentino de Proveedores Petroleros (GAPP), una red que agrupa a más de 250 pequeñas y medianas empresas que abastecen a las industrias de Oil & Gas, minería y energía.
El informe revela que, tras varios meses de incremento, noviembre finalizó con 44 rigs activos, manteniendo la misma cantidad que en octubre, aunque se observa una leve recomposición entre el shale y el convencional. A pesar de que la comparación interanual aún refleja una caída respecto a 2024, se destaca que la brecha se ha ido reduciendo de manera constante. En septiembre, la disminución interanual de rigs activos superó el 19%, en octubre se moderó al 10% y en noviembre se ubicó en apenas 2,2%, lo que indica una desaceleración clara en el retroceso.
Este comportamiento también se relaciona con la fuerte contracción que se registró a finales del año anterior, cuando el número de equipos cayó drásticamente desde niveles altos a principios de 2024 hasta valores considerablemente más bajos en el último trimestre. El informe confirma el predominio del no convencional en la actividad upstream, donde el 84,1% de las operaciones de perforación en oil & gas corresponden al shale, mientras que el convencional representa solo el 15,9%. Esta diferencia se acentúa aún más en las tareas de completación, donde el 95,4% de las operaciones se concentra en el no convencional, frente a un 4,6% del convencional.
En términos de cuencas, la Cuenca Neuquina continúa dominando la actividad de perforación, con más del 84% de participación, muy por delante de la Cuenca del Golfo San Jorge, que concentra alrededor del 13,6%. Las demás cuencas tienen una participación marginal, en línea con la retracción del convencional. En cuanto al rendimiento de las operadoras, el informe indica que YPF lidera la cantidad de equipos de perforación activos con 13 rigs, seguido por Pan American Energy con 7, Vista con 4 y Tecpetrol con 3.
En el ámbito de las empresas de servicios, la actividad se concentra en Nabors, que opera 12 equipos, seguida por Helmerich & Payne con 8 y DLS Archer con 7. El liderazgo de YPF también se refleja en la actividad de fractura, donde la compañía encabeza el ranking con 934 etapas realizadas, seguida por Vista con 201 etapas, Pluspetrol con 172 y Tecpetrol con 146. En el sector de servicios de fractura, Schlumberger y Halliburton lideran con 746 y 667 etapas respectivamente, seguidos por Tenaris y Weatherford, que aunque tienen niveles de actividad menores, son relevantes.
A pesar de que los niveles de actividad aún se encuentran por debajo de los picos de años anteriores, la reducción de la caída interanual y la reciente estabilidad de los equipos activos sugieren un cambio de tendencia, aunque sigue siendo frágil y dependiente de la evolución de las inversiones y del contexto macroeconómico.