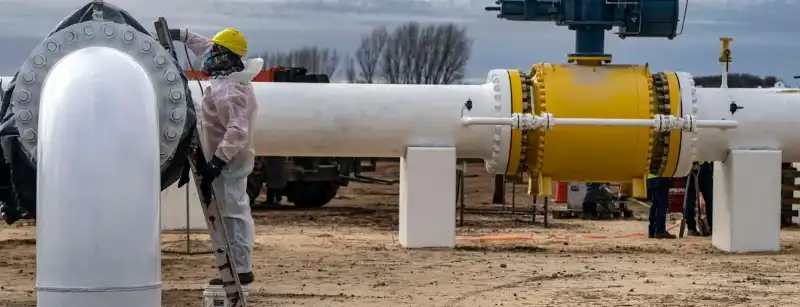

El auge del gas no convencional en Vaca Muerta está provocando un cambio drástico en la logística y los contratos del sector energético argentino. Este fenómeno, que se ha intensificado en la última década, genera la necesidad de reconfigurar el mix de cuencas del país, lo que también impacta en las tarifas que los usuarios deben afrontar.
Durante este año, el Gobierno nacional se encuentra en plena implementación de reformas significativas en la regulación del gas natural, un sector que ha lidiado con desajustes contractuales desde la crisis de 2002. A pesar de los avances en la regulación, uno de los desafíos más críticos radica en la urgente necesidad de actualizar el mix de cuencas, que ha quedado obsoleto ante la nueva realidad productiva.
El modelo original, que se estableció hace décadas, contemplaba que la demanda nacional se abasteciera equitativamente desde las Cuencas Sur, Norte y Neuquina, según lo explicó Juan Bosch, presidente de Saesa. Esta estructura implicaba que los usuarios de Buenos Aires, el Centro y el Norte del país debían adquirir el gas desde las cuencas de origen hasta sus puntos de consumo, lo que incluía una revisión tarifaria por el transporte.
No obstante, la realidad ha cambiado radicalmente. La producción de la Cuenca Norte cayó drásticamente, pasando de más de 20 millones de metros cúbicos por día a apenas 2,5 MMm³/día, mientras que la Cuenca Neuquina se ha convertido en la principal fuente de suministro gracias al desarrollo de Vaca Muerta. Este cambio se consolidó con la reversión del Gasoducto del Norte, una obra que alteró el flujo de abastecimiento en siete provincias: Córdoba, Santiago del Estero, La Rioja, Catamarca, Tucumán, Jujuy y Salta.
La transformación en el sistema de transporte ha dejado desactualizadas las rutas asignadas, provocando que el gas que llega a Buenos Aires, el Litoral y gran parte del NOA provenga casi en su totalidad de la Cuenca Neuquina. Esta nueva logística genera costos diferentes a los previstos en los contratos existentes, lo que demanda una revisión urgente. A pesar de que la regulación aún exige a los usuarios de ciertas provincias adquirir gas de cuencas de las que no reciben suministro, como es el caso de Córdoba, que debe “comprar” el 75% de su gas en la Cuenca Norte, más costosa y escasa, la realidad es que su consumo proviene del Neuquina, que es más abundante y económico.
Si bien el Enargas intentó realizar una corrección parcial, persiste la necesidad de una adecuación normativa integral que ajuste las reglas de costos y el flujo comercial a la nueva realidad del sistema gasífero. La Secretaría de Energía planeaba abordar esta problemática junto con las transportistas y distribuidoras en 2025, pero las discusiones se han demorado.
El consenso en el sector es claro: es imprescindible resolver este desajuste que surgió tras la irrupción de Vaca Muerta y la reversión del conducto de más de 1.400 kilómetros, que modificó el sentido del flujo. Esta obra permitió dejar de importar gas de Bolivia y sustituirlo por el gas de esquisto que actualmente se transporta del sur hacia el norte. Sin embargo, esta mejora dejó sin sustento administrativo, legal y comercial los contratos establecidos por Transportadora Gas del Norte (TGN), las distribuidoras y los grandes usuarios.
La problemática se ha convertido en uno de los principales planteos que las empresas han elevado a la Secretaría de Energía y al Enargas, con el fin de ajustar los segmentos regulados de transporte y distribución de gas natural. Este aspecto debería haberse tratado durante la reciente Revisión Quinquenal Tarifaria, que estableció los cuadros tarifarios vigentes hasta 2029.
La situación afecta a distribuidoras como Gasnor (Jujuy, Salta, Santiago del Estero y Tucumán), Gasnea (Entre Ríos, Corrientes, Chaco y Formosa), Gas del Centro (Córdoba, Catamarca y La Rioja), Litoral Gas (Santa Fe y noreste de Buenos Aires) y Gas Natural Ban (norte del Gran Buenos Aires). Todas ellas mantienen contratos de abastecimiento de gas que operan bajo un esquema “contranatura”, facturando con tarifas diseñadas para un flujo norte-sur, cuando en realidad el gas proviene mayoritariamente de Neuquén, con un suministro de aproximadamente 15 MMm³/día y una proyección de 19 MMm³/día tras finalizar las obras de reversión.
Casos paradigmáticos han surgido, como el de Córdoba, que se ve obligado a adquirir gas caro y escaso del Norte, a pesar de que su consumo real proviene de Neuquén. Por el contrario, usuarios en Salta o Tucumán enfrentan contratos pensados para un flujo norteño, que es más económico por cercanía, pero que ahora implica costos logísticos mayores al transportar gas desde Neuquén, aunque este último sea más barato por ser esquisto. Bosch enfatizó que, aunque Enargas ha realizado correcciones parciales, aún queda pendiente una adecuación normativa integral que armonice las reglas, costos y contratos con la nueva realidad del sistema gasífero argentino.